 ×
สรุปข่าวประจำสัปดาห์ฉบับนี้จัดทำโดยทีมบรรณาธิการของฮัวเหอ ฟอร์คลิฟต์ โดยอ้างอิงข้อมูลจากบริษัทวิจัยอุตสาหกรรมที่ได้รับการรับรอง เช่น Fortune Business Insights, MarketsandMarkets, Coherent Market Insights รวมทั้งข้อมูลด้านความปลอดภัยที่เผยแพร่โดย MHEDA (Material Handling Equipment Distributors Association) และคณะมนตรีความปลอดภัยแห่งชาติสหรัฐอเมริกา (U.S. National Safety Council) ทีมงานเรามีประสบการณ์ตรงมากกว่า 15 ปี ในการผลิตและส่งออกฟอร์คลิฟต์อุตสาหกรรมสำหรับใช้งานกับเชื้อเพลิงดีเซล ก๊าซ LPG และระบบไฟฟ้า
สามประเด็นสำคัญกำหนดทิศทางอุตสาหกรรมการจัดการวัสดุในสัปดาห์นี้ ได้แก่ การเปลี่ยนผ่านอย่างรวดเร็วจากแบตเตอรี่ตะกั่ว-กรดไปสู่แบตเตอรี่ลิเธียม-ไอออนในฝูงฟอร์คลิฟต์ การขยายตัวอย่างต่อเนื่องของตลาดฟอร์คลิฟต์แบบอัตโนมัติและกึ่งอัตโนมัติ และรายงานด้านความปลอดภัยที่น่าเป็นห่วงซึ่งท้าทายสมมติฐานที่ว่า อุปกรณ์ที่ดีขึ้นย่อมหมายถึงจำนวนผู้เสียชีวิตที่ลดลงโดยอัตโนมัติ แนวโน้มแต่ละข้อส่งผลกระทบโดยตรงต่อผู้จัดการฝูงยานพาหนะ ทีมจัดซื้อ และผู้ปฏิบัติงานในคลังสินค้าทั่วโลก
ตามรายงานของฟอร์จูน บิสซิเนส อินไซต์ (สิงหาคม 2569) ตลาดแบตเตอรี่สำหรับรถโฟร์คลิฟต์ทั่วโลกมีแนวโน้มเติบโตจาก 6.45 พันล้านดอลลาร์สหรัฐในปี 2569 เป็น 11.68 พันล้านดอลลาร์สหรัฐภายในปี 2577 , คิดเป็นอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ที่ 7.7%รายงานฉบับหนึ่งที่เผยแพร่โดยโคฮีเรนต์ มาร์เก็ต อินไซต์ (มิถุนายน 2569) ประเมินมูลค่าตลาดในปี 2569 ไว้ที่ประมาณ 6.50 พันล้านดอลลาร์สหรัฐ ซึ่งสอดคล้องกับตัวเลขดังกล่าว
ในตลาดนี้ แบตเตอรี่ลิเธียมไอออนสำหรับรถโฟร์คลิฟต์กำลังเติบโตด้วยอัตราที่สูงกว่ามาก — โดยมี CAGR ที่คาดการณ์ไว้ที่ 13.2% จนถึงปี 2576 , ตามการวิเคราะห์ของลิงค์อิน เพลส ซึ่งอ้างอิงงานวิจัยอุตสาหกรรม ซึ่งสูงเกือบสองเท่าของอัตราการเติบโตของตลาดแบตเตอรี่โดยรวม
การเติบโตนี้ไม่ได้เกิดจากความหลงใหลในเทคโนโลยีเพียงอย่างเดียว แต่สะท้อนถึงการเปลี่ยนแปลงพื้นฐานในการคำนวณต้นทุนรวมตลอดอายุการใช้งาน (TCO) ตามรายงานการตรวจสอบยานพาหนะหนัก (พฤษภาคม 2569) แบตเตอรี่ลิเทียม-ไอออนให้ค่า TCO ต่ำกว่า 30–50% ต่ำกว่า เมื่อเปรียบเทียบกับแบตเตอรี่ตะกั่ว-กรด ในการใช้งานหนักและปฏิบัติงานหลายกะภายในระยะเวลา 5–8 ปี — และต่ำลงได้สูงสุดถึง 60% ในการใช้งานที่เข้มข้นที่สุด
การวิเคราะห์ด้านเศรษฐศาสตร์แยกออกได้ดังนี้:
|
ปัจจัยต้นทุน |
โลหะ |
ลิทธิียมไอออน |
|
ต้นทุนเริ่มต้นของแบตเตอรี่ |
ต่ำกว่า (~ 6,000) |
สูงกว่า (~ 25,000+) |
|
ข้อกำหนดในการบำรุงรักษา |
การเติมน้ำสัปดาห์ละหนึ่งครั้ง การชาร์จสมดุล |
น้อยที่สุด |
|
ความยืดหยุ่นในการชาร์จ |
ต้องใช้รอบการชาร์จแบบเต็ม |
รองรับการชาร์จแบบโอกาส |
|
วงจรชีวิต |
ประมาณ 1,000–1,500 รอบ |
ประมาณ 3,000–5,000 รอบ |
|
ต้นทุนรวมตลอดอายุการใช้งาน (TCO) 5–8 ปี (ทำงานหลายกะ) |
สูงกว่า |
ต่ำกว่า 30–60% |
แหล่งที่มา: LinkedIn Pulse / HVI App 2026; Associated Solutions 2026
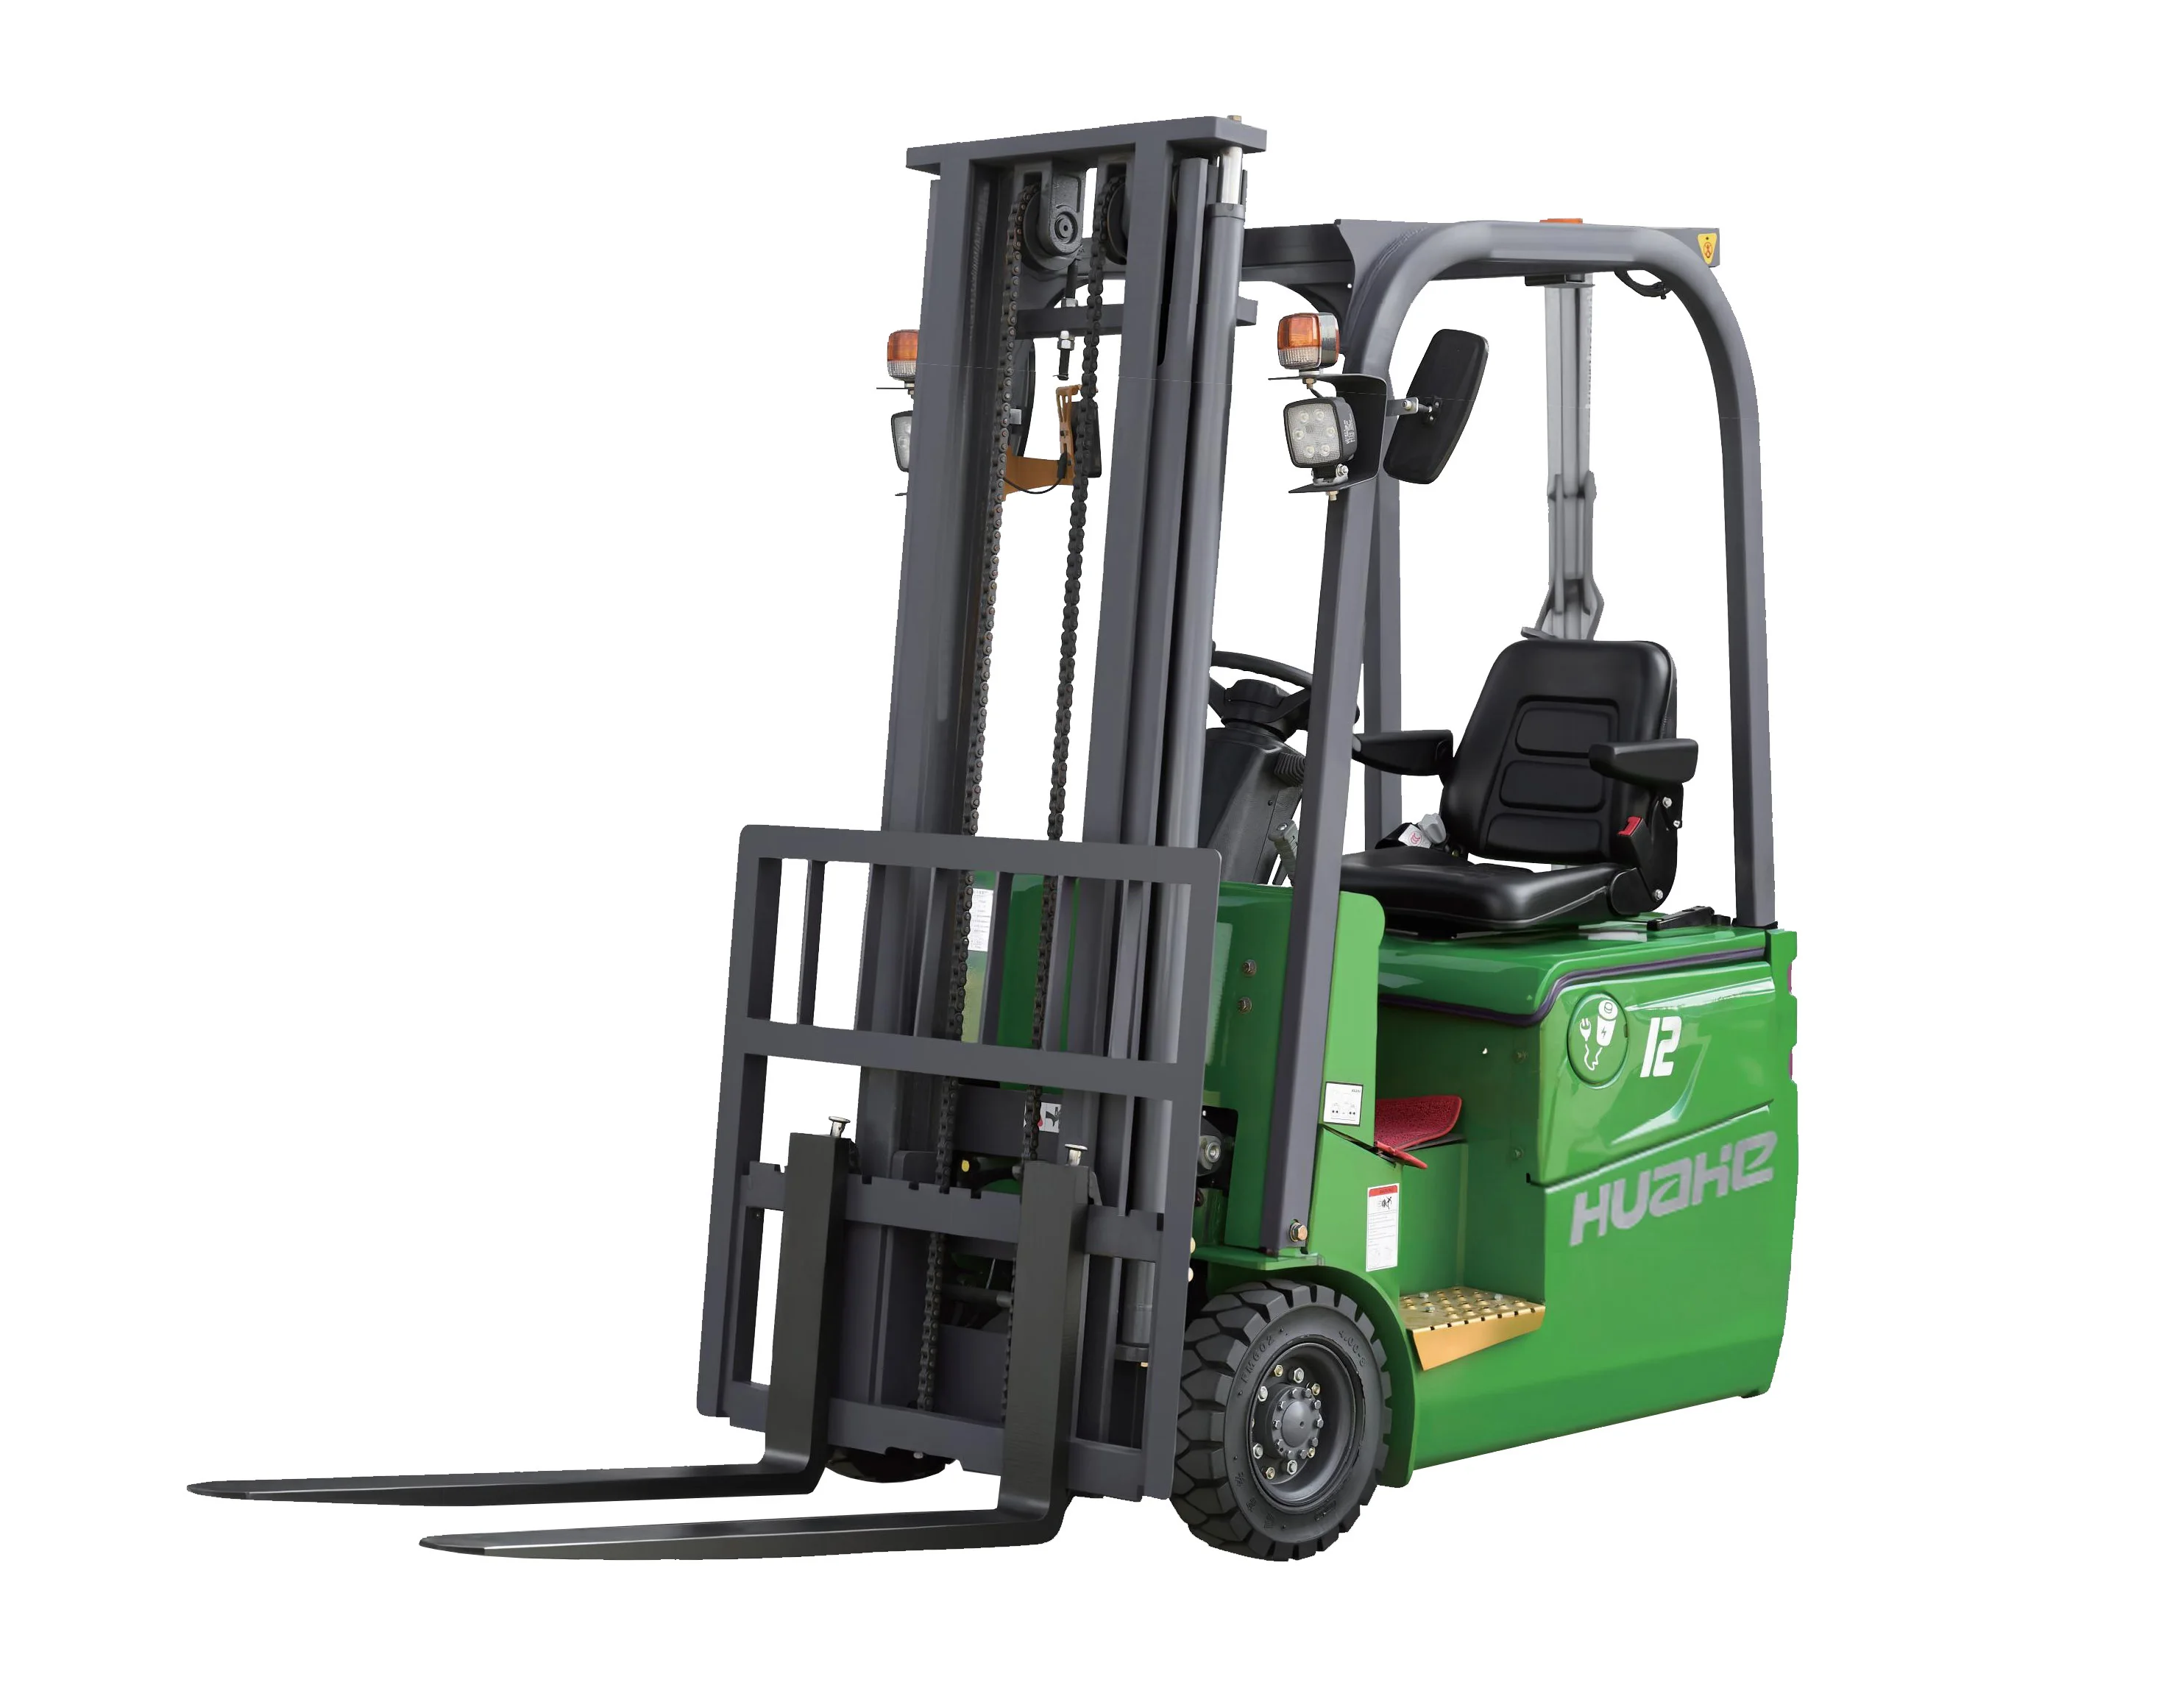
ที่ฮัวเหอ เราได้แนะนำรถยกไฟฟ้าลิเธียมรุ่น HEF15S โดยเฉพาะ เนื่องจากลูกค้าในสภาพแวดล้อมคลังสินค้าที่ทำงานหลายกะ ต้องแบกรับต้นทุนที่ซ่อนอยู่ของแบตเตอรี่ตะกั่ว-กรด ได้แก่ ช่วงเวลาหยุดทำงานระหว่างการชาร์จ แรงงานสำหรับการเติมน้ำ และการเปลี่ยนแบตเตอรี่ก่อนหมดอายุการใช้งานจริง แม้ราคาเริ่มต้นของลิเธียมจะสูงกว่า แต่ก็คืนทุนได้ — อย่างไรก็ตาม ระยะเวลาในการคืนทุนนั้นขึ้นอยู่กับความเข้มข้นของการทำงานแต่ละกะและขนาดของฝูงรถอย่างมาก สำหรับการดำเนินงานแบบกะเดียวและปริมาณงานต่ำ แบตเตอรี่ตะกั่ว-กรดอาจยังคงเป็นทางเลือกที่สมเหตุสมผลที่สุด การเข้าใจวงจรการใช้งานจริงของคุณเอง คือจุดเริ่มต้นที่สำคัญ
ตลาดรถยกอัตโนมัติคาดว่าจะเติบโตจาก 3.17 พันล้านดอลลาร์สหรัฐฯ ในปี 2026 เป็น 6.07 พันล้านดอลลาร์สหรัฐฯ ภายในปี 2033 ด้วยอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ที่ 9.7%, ตามรายงานของ MarketsandMarkets (มิถุนายน 2569) การประมาณการแยกต่างหากจาก The Business Research Company ระบุว่าตลาดในปี 2569 จะอยู่ที่ 8.76 พันล้านดอลลาร์สหรัฐ (ตัวเลขที่สูงกว่าเนื่องจากใช้วิธีการและขอบเขตการนิยามที่แตกต่างกัน) โดยมีเป้าหมายจะเพิ่มขึ้นเป็น 13.79 พันล้านดอลลาร์สหรัฐภายในปี 2573 ด้วยอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ร้อยละ 12.0
ไม่ว่าจะใช้ฐานข้อมูลใดเป็นจุดเริ่มต้น สัญญาณเชิงทิศทางก็สอดคล้องกันอย่างชัดเจน: การจัดการวัสดุแบบอัตโนมัติกำลังเปลี่ยนผ่านจากโครงการนำร่องไปสู่การจัดซื้อในระดับทั่วไป
โดยรวมแล้ว ยอดคำสั่งซื้อระบบอัตโนมัติสำหรับคลังสินค้ากำลังฟื้นตัวอย่างแข็งแกร่งในปี 2569 โดยการประมาณการอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ในระยะยาวอยู่ที่ราวร้อยละ 8 (Interact Analysis; CFO Dive, 2569)
มีสามปัจจัยที่มาบรรจบกัน
1. แรงกดดันจากตลาดแรงงาน ผู้ควบคุมรถยกที่มีทักษะยังคงหาและรักษาไว้ได้ยากในตลาดหลักส่วนใหญ่ การใช้ระบบอัตโนมัติช่วยลดความพึ่งพาความสามารถในการพร้อมให้บริการของผู้ปฏิบัติงาน
2. ความเข้ากันได้กับแบตเตอรี่ลิเธียม-ไฟฟ้า รถโฟร์คลิฟต์นำทางอัตโนมัติ (AGFs) และหุ่นยนต์มือถืออัตโนมัติ (AMRs) ส่วนใหญ่ใช้พลังงานลิเธียม — เส้นโค้งการปล่อยประจุที่คาดการณ์ได้ทำให้สามารถประเมินสถานะแบตเตอรี่ได้อย่างแม่นยำสำหรับระบบที่ทำงานอัตโนมัติ ความนิยมของแบตเตอรี่ลิเธียมกับแนวโน้มการใช้ระบบอัตโนมัติจึงไม่ใช่สองกระแสที่แยกจากกัน
3. ต้นทุนเซ็นเซอร์ลดลง ราคาของเลเซอร์เรดาร์ (LIDAR), กล้องตรวจจับความลึก และฮาร์ดแวร์การประมวลผลแบบเอจ (edge computing) ลดลงอย่างมากในช่วงสี่ปีที่ผ่านมา ทำให้โซลูชันขับเคลื่อนอัตโนมัติเต็มรูปแบบเข้าถึงได้สำหรับคลังสินค้าขนาดกลาง
การนำรถโฟร์คลิฟต์อัตโนมัติเต็มรูปแบบมาใช้งานจริงยังคงซับซ้อนอยู่ การบูรณาการเข้ากับระบบจัดการคลังสินค้า (WMS) ที่มีอยู่ การปรับเปลี่ยนผังพื้นที่ภายในคลังสินค้า และการรับรองมาตรฐานความปลอดภัย ล้วนก่อให้เกิดต้นทุนและระยะเวลาในการดำเนินการที่สูงมาก สำหรับคลังสินค้าขนาดเล็กถึงขนาดกลางส่วนใหญ่ การใช้งานแบบอัตโนมัติบางส่วน — รถโฟร์คลิฟต์ที่คนขับควบคุม แต่ได้รับการสนับสนุนจากเทคโนโลยีติดตามฝูงรถ (fleet telematics), เซ็นเซอร์ตรวจจับระยะใกล้ และระบบจัดการพาเลทแบบกึ่งอัตโนมัติ — คือแนวทางที่เป็นไปได้มากกว่าในระยะใกล้
คำถามสำหรับผู้จัดการฝ่ายยานพาหนะคือไม่ใช่ "เราควรทำให้เป็นอัตโนมัติหรือไม่?" แต่เป็น "ส่วนใดของกระบวนการดำเนินงานของเราที่เหมาะสมที่สุดสำหรับการทำให้เป็นอัตโนมัติก่อน และระดับผลตอบแทนจากการลงทุน (ROI) เท่าใดจึงจะคุ้มค่ากับการลงทุนนี้?"
รายงานวันความปลอดภัยรถยกแห่งชาติ ค.ศ. 2026 ซึ่งจัดทำโดย MHEDA โดยอ้างอิงข้อมูลจากสภาความปลอดภัยแห่งชาติ (National Safety Council) และสำนักสถิติแรงงานสหรัฐ (Bureau of Labor Statistics) บันทึกไว้ว่า มีผู้เสียชีวิตจากแรงงานจำนวน 84 ราย ในเหตุการณ์ที่เกี่ยวข้องกับรถยก รถเก็บสินค้าแบบขับขี่ได้ (order pickers) หรือแพลตฟอร์มขับเคลื่อนด้วยพลังงาน ตลอดระยะเวลาที่มีการเก็บข้อมูลล่าสุด — ซึ่งเพิ่มขึ้นจากปีก่อนหน้า ตัวเลขนี้สอดคล้องกับฐานข้อมูล NSC Injury Facts ซึ่งบันทึกจำนวนผู้เสียชีวิตเท่ากันคือ 84 ราย สำหรับข้อมูลปี ค.ศ. 2024
บริบทเพิ่มเติมจากการวิเคราะห์อุตสาหกรรม (Voxel AI, มีนาคม ค.ศ. 2026) ระบุว่า จำนวนผู้เสียชีวิตจากอุบัติเหตุรถยกเพิ่มขึ้นประมาณ ร้อยละ 30 ในช่วงหลายปีที่ผ่านมา ซึ่งเป็นแนวโน้มที่ยังคงดำเนินต่อเนื่อง แม้จะมีการนำเซ็นเซอร์ตรวจจับระยะใกล้ ระบบจำกัดความเร็ว และข้อกำหนดด้านการรับรองคุณสมบัติผู้ขับขี่ไปใช้อย่างแพร่หลายแล้วก็ตาม
ข้อมูลผู้เสียชีวิตชี้ให้เห็นถึงช่องว่างระหว่างศักยภาพของอุปกรณ์กับการปฏิบัติงานจริง ปัจจัยร่วมที่พบบ่อยในวรรณกรรมด้านความปลอดภัย ได้แก่
การรับรองคุณสมบัติผู้ปฏิบัติงานใหม่ไม่เพียงพอ
ความล้มเหลวในการปฏิสัมพันธ์ระหว่างคนเดินเท้ากับยานพาหนะ
ความประมาทในสภาพแวดล้อมที่คุ้นเคย
ช่องว่างระหว่างการส่งมอบงานในแต่ละกะ
ความปลอดภัยคือระบบที่บูรณาการ ไม่ใช่เพียงฟีเจอร์เดี่ยว ๆ ตัวอย่างเช่น รถโฟร์คลิฟต์ที่ติดตั้งเซนเซอร์ป้องกันการชน แต่ขับขี่โดยผู้ปฏิบัติงานที่ได้รับการฝึกอบรมไม่เพียงพอในพื้นที่คนเดินเท้าที่ไม่มีการกำหนดเขตอย่างชัดเจน จัดว่าเป็นการดำเนินงานที่ไม่ปลอดภัย โปรแกรมที่มีประสิทธิภาพต้องรวมองค์ประกอบต่อไปนี้:
1. ขั้นตอนการตรวจสอบก่อนเริ่มงานแต่ละกะ พร้อมเอกสารยืนยันการลงนาม
2. การประเมินและรับรองผู้ปฏิบัติงานซ้ำอย่างสม่ำเสมอ (ไม่ใช่แค่ครั้งแรกเท่านั้น) — องค์การความปลอดภัยและสุขภาพในการทำงานแห่งสหรัฐอเมริกา (OSHA) แนะนำให้ประเมินใหม่เมื่อสังเกตพฤติกรรมที่เสี่ยงอันตราย หลังเกิดอุบัติเหตุหรือเหตุใกล้เกิดอุบัติเหตุ หรือเมื่อเงื่อนไขการปฏิบัติงานเปลี่ยนแปลง
3. การแยกพื้นที่ระหว่างคนเดินเท้ากับยานพาหนะอย่างชัดเจนด้วยสัญลักษณ์เตือนและเครื่องหมายบนพื้น
4. วัฒนธรรมการรายงานเหตุการณ์ โดยบันทึกเหตุใกล้เกิดอุบัติเหตุไว้ทั้งหมด ไม่ปิดบังหรือละเลย
จำนวนผู้เสียชีวิต 84 รายในปีนี้ แสดงถึงเหตุการณ์ที่สามารถป้องกันได้ทั้งหมด 84 เหตุการณ์ อุปกรณ์ที่จำเป็นสำหรับการดำเนินงานอย่างปลอดภัยมีอยู่แล้ว ช่องว่างที่แท้จริงอยู่ที่การนำระบบไปปฏิบัติใช้ ไม่ใช่ที่ข้อจำกัดของเทคโนโลยี
|
แนวโน้ม |
สัญญาณ |
ข้อพิจารณา |
|
อัตราการเติบโตของตลาดแบตเตอรี่ลิเธียม (CAGR 7.7–13.2%) |
การยอมรับใช้งานที่เร่งตัวขึ้น |
ประเมินต้นทุนรวมตลอดอายุการใช้งาน (TCO) ภายในระยะเวลา 5–8 ปี แทนที่จะพิจารณาเพียงราคาเบื้องต้น |
|
ตลาดรถยกอัตโนมัติ (อัตราการเติบโตเฉลี่ยต่อปี 9.7%) |
กำลังอยู่ในช่วงเปลี่ยนผ่านสู่การใช้งานทั่วไป |
ระบุจุดเริ่มต้นการนำระบบอัตโนมัติมาใช้ที่ให้คุณค่าสูงสุด |
|
เกิดอุบัติเหตุรถยกทำให้เสียชีวิต 84 รายในปี 2569 |
ช่องว่างด้านความปลอดภัยยังคงมีอยู่ แม้เทคโนโลยีจะก้าวหน้าขึ้นแล้ว |
วินัยในการปฏิบัติงาน ไม่ใช่แค่การอัปเกรดอุปกรณ์เพียงอย่างเดียว ที่จะช่วยลดช่องว่างนี้ลงได้ |
Huahe เป็นผู้ผลิตรถยกที่ตั้งอยู่ในประเทศจีน มีประสบการณ์การผลิตมากกว่า 15 ปี ครอบคลุมรถยกเครื่องยนต์ดีเซล รถยกใช้ก๊าซ LPG และรถยกไฟฟ้า — รวมถึงรถยกสำหรับพื้นที่ขรุขระที่มีน้ำหนักบรรทุกตั้งแต่ 3.5 ถึง 10 ตัน และซีรีส์รถยกไฟฟ้าลิเธียมรุ่น HEF15S เราจัดจำหน่ายให้ลูกค้าแบบ B2B ทั่วเอเชียตะวันออกเฉียงใต้ ตะวันออกกลาง ยุโรป และแอฟริกา และได้รับการรับรองมาตรฐาน เช่น CE และ ISO 9001
สำหรับคำแนะนำในการเลือกรถยกสำหรับกองยานพาหนะ ข้อมูลจำเพาะทางเทคนิค หรือคำถามเกี่ยวกับการส่งออก โปรดติดต่อทีมงานเราโดยตรง
แหล่งข้อมูล: Fortune Business Insights (สิงหาคม 2569) | MarketsandMarkets (มิถุนายน 2569) | Coherent Market Insights (มิถุนายน 2569) | MHEDA / National Safety Council (2569) | Heavy Vehicle Inspection App (พฤษภาคม 2569) | Interact Analysis | CFO Dive (2569)
บทความนี้อ้างอิงข้อมูลตลาดที่เปิดเผยต่อสาธารณะ ณ เดือนกันยายน พ.ศ. 2569 การคาดการณ์ตลาดมีความไม่แน่นอนโดยธรรมชาติ และควรพิจารณาร่วมกับรายงานจากแหล่งข้อมูลหลัก
 ข่าวร้อนแรง
2026-04-20
2026-04-15
2026-02-02
2026-01-28
2026-01-16
2026-10-16
Copyright © 2026 by ZHEJIANG HUAHE FORKLIFT CO.,LTD — นโยบายความเป็นส่วนตัว

 EN