Цей щотижневий огляд підготовлено редакційною командою Huahe Forklift на основі даних перевірених галузевих дослідницьких фірм, зокрема Fortune Business Insights, MarketsandMarkets, Coherent Market Insights, а також даних щодо безпеки, опублікованих MHEDA (Material Handling Equipment Distributors Association) та Національною радою з безпеки США. Наша команда має понад 15 років практичного досвіду виробництва та експорту промислових навантажувачів на дизельному, LPG та електричному рушіях.
Три події визначили галузь матеріального обладнання цього тижня: прискорений перехід від свинцево-кислотних до літій-іонних акумуляторів у парку навантажувачів; тривале розширення ринку автономних і напівавтономних навантажувачів; та тривожний звіт про безпеку, який ставить під сумнів припущення, ніби краще обладнання автоматично означає меншу кількість загиблих. Кожна з цих тенденцій має безпосередні наслідки для менеджерів парків, закупівельних команд та операторів складів по всьому світу.
Згідно з даними Fortune Business Insights (серпень 2026 року), світовий ринок акумуляторів для вантажопідйомників, ймовірно, зросте з 6,45 млрд дол. США у 2026 році до 11,68 млрд дол. США до 2034 року , що відповідає середньорічному темпу зростання (CAGR) 7.7%. У паралельному звіті Coherent Market Insights (червень 2026 року) ринок 2026 року незалежно оцінюється приблизно в 6,50 млрд дол. США, що підтверджує ці цифри.
У межах цього ринку літій-іонні акумулятори для вантажопідйомників зростають значно швидше — прогнозований CAGR становить 13,2 % до 2033 року , за аналізом LinkedIn Pulse із посиланням на галузеві дослідження. Цей показник майже вдвічі перевищує темпи зростання загального ринку акумуляторів.
Зростання зумовлене не лише ентузіазмом щодо технологій. Воно відображає фундаментальну зміну в розрахунках загальної вартості володіння (TCO). Згідно з даними Heavy Vehicle Inspection (травень 2026 року), протягом періоду 5–8 років літій-іонні акумулятори забезпечують на 30–50 % нижчу TCO порівняно з акумуляторами на основі свинцю та кислоти у високонавантажених операціях із багатозмінною роботою — а в найбільш інтенсивних застосуваннях — навіть до 60 % нижчу.
Економічні показники розподіляються таким чином:
|
Фактор вартості |
Свинцево-кислотні |
Літій-іонний |
|
Початкова вартість акумулятора |
Нижча (~ 6,000) |
Вища (~ 25,000+) |
|
Вимоги до обслуговування |
Щотижневе поповнення води, зарядка з вирівнюванням |
Мінімальний |
|
Гнучкість заряджання |
Вимагає повних циклів заряджання |
Підтримується зарядка під час пауз у роботі |
|
Цикл життя |
~1000–1500 циклів |
~3000–5000 циклів |
|
tCO протягом 5–8 років (багатозмінна робота) |
Вищий |
на 30–60 % нижче |
Джерело: LinkedIn Pulse / HVI App 2026; Associated Solutions 2026
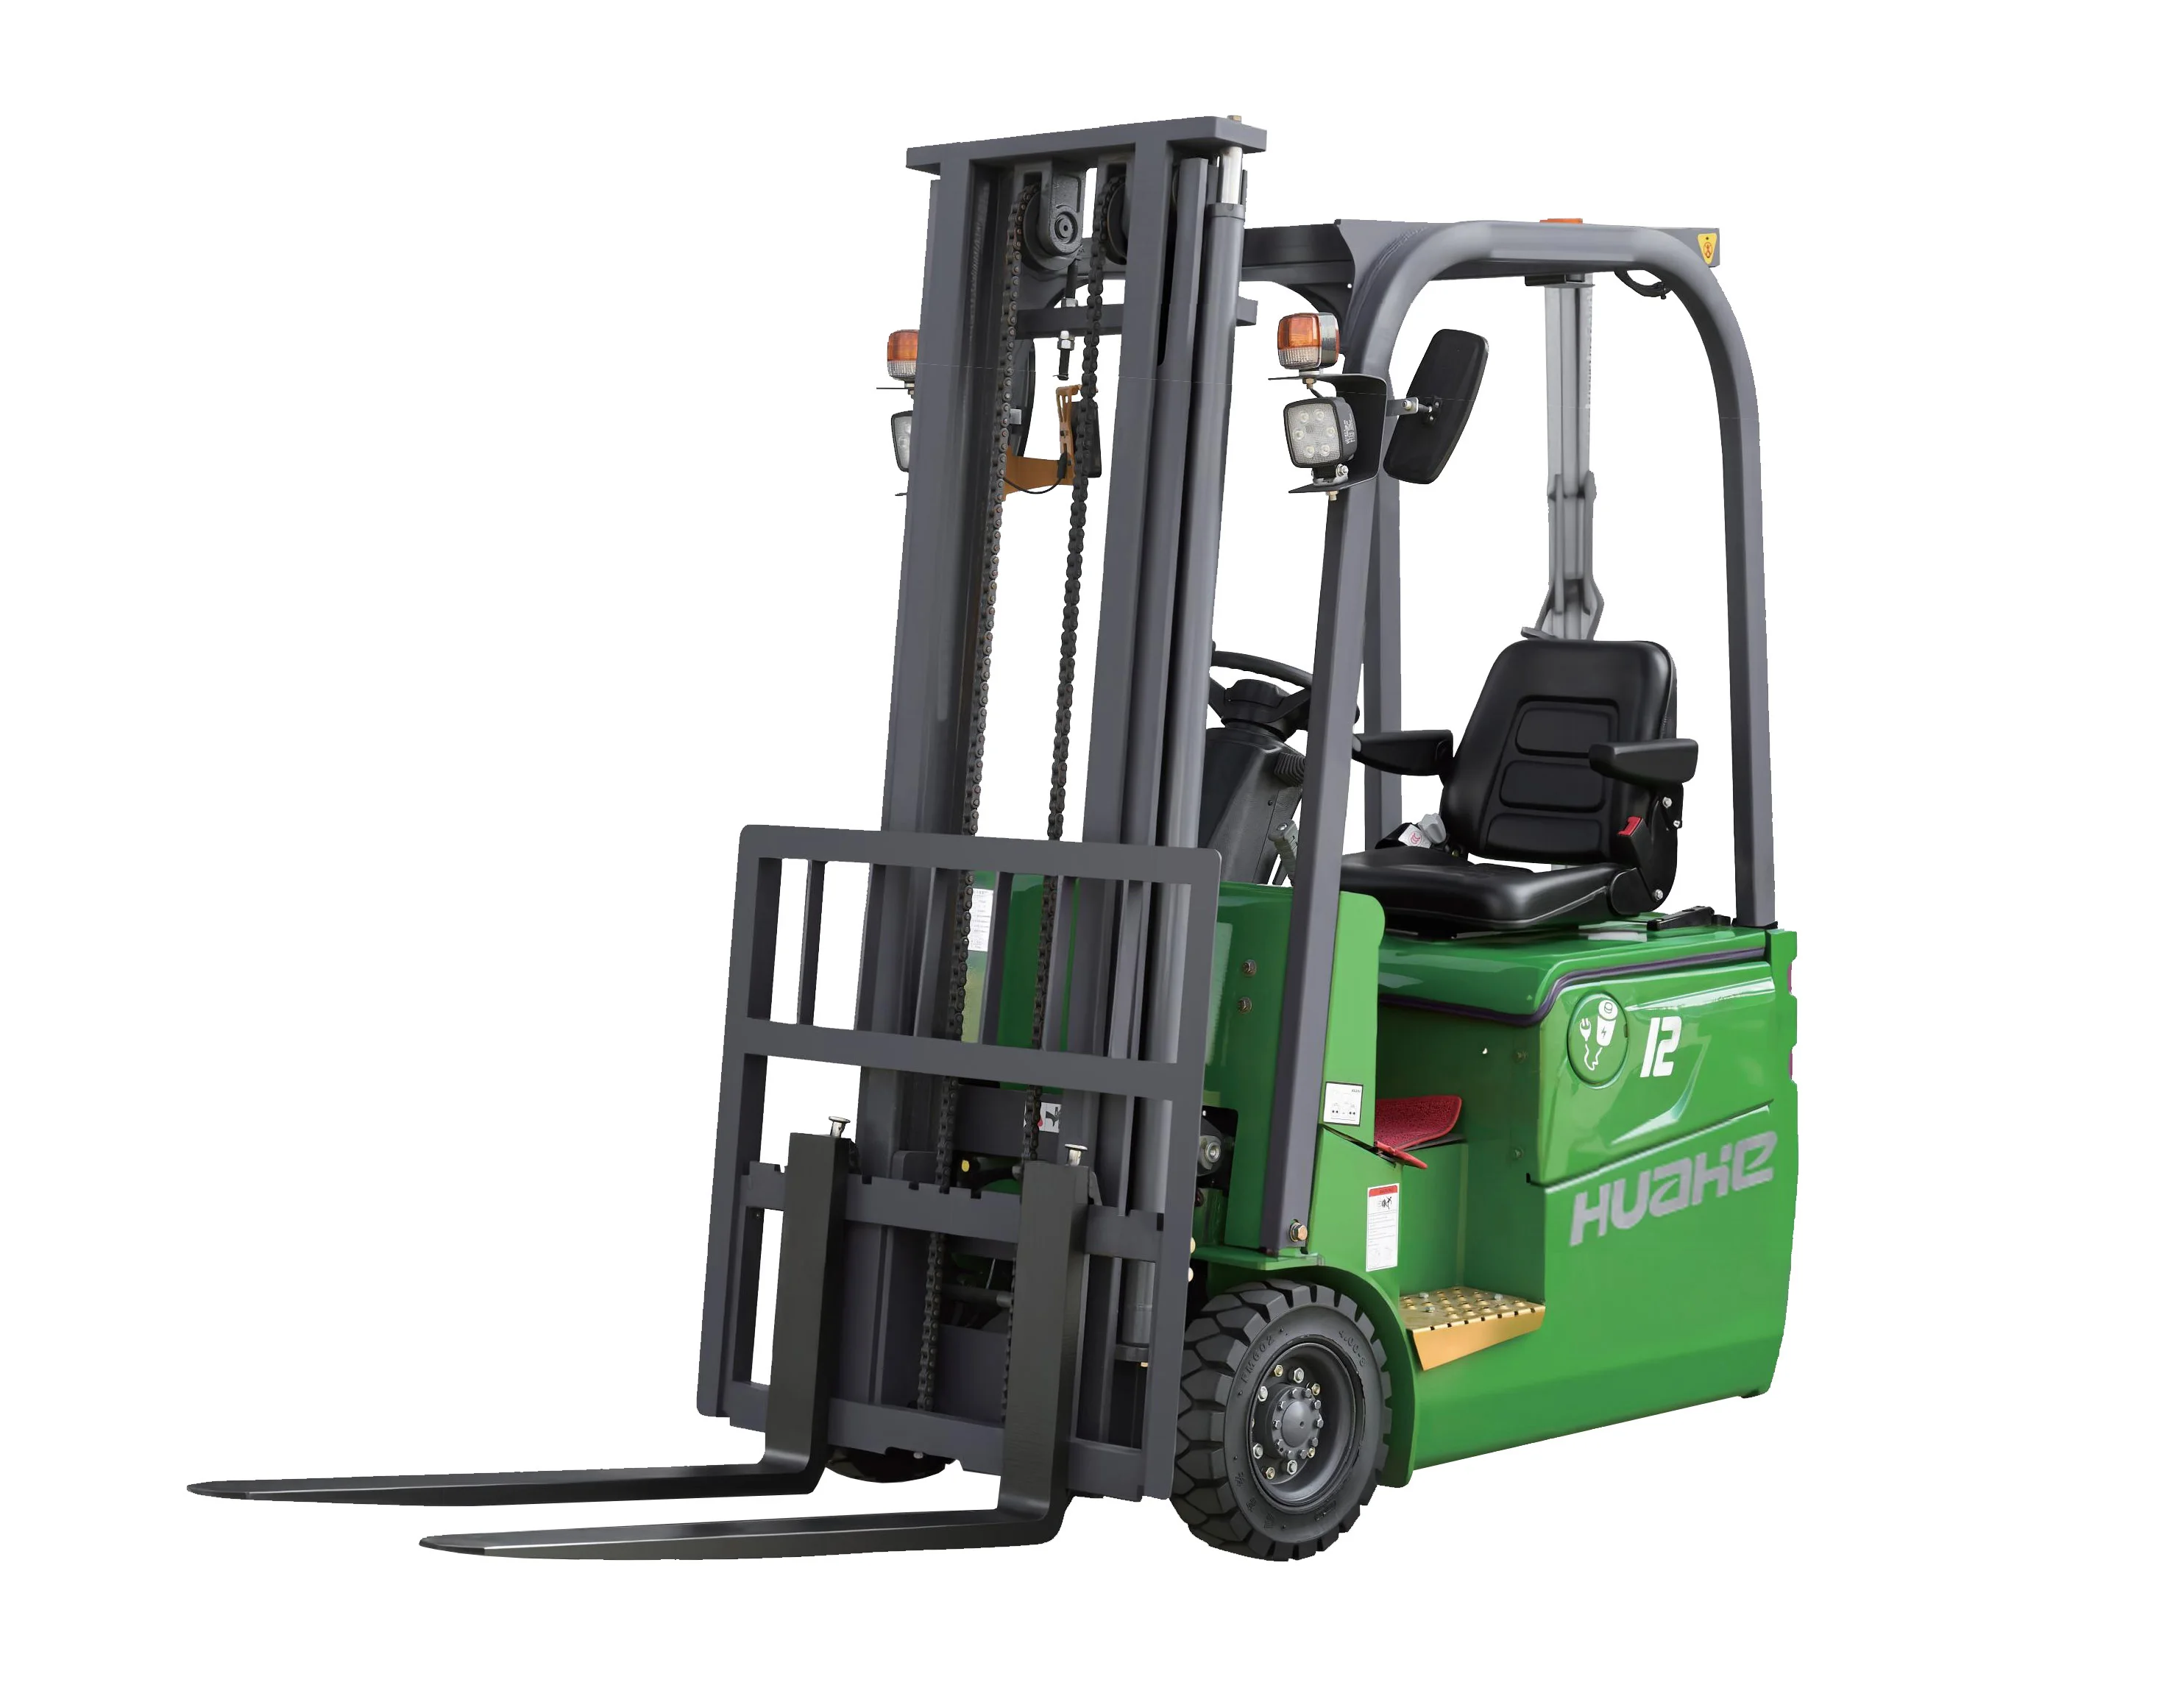
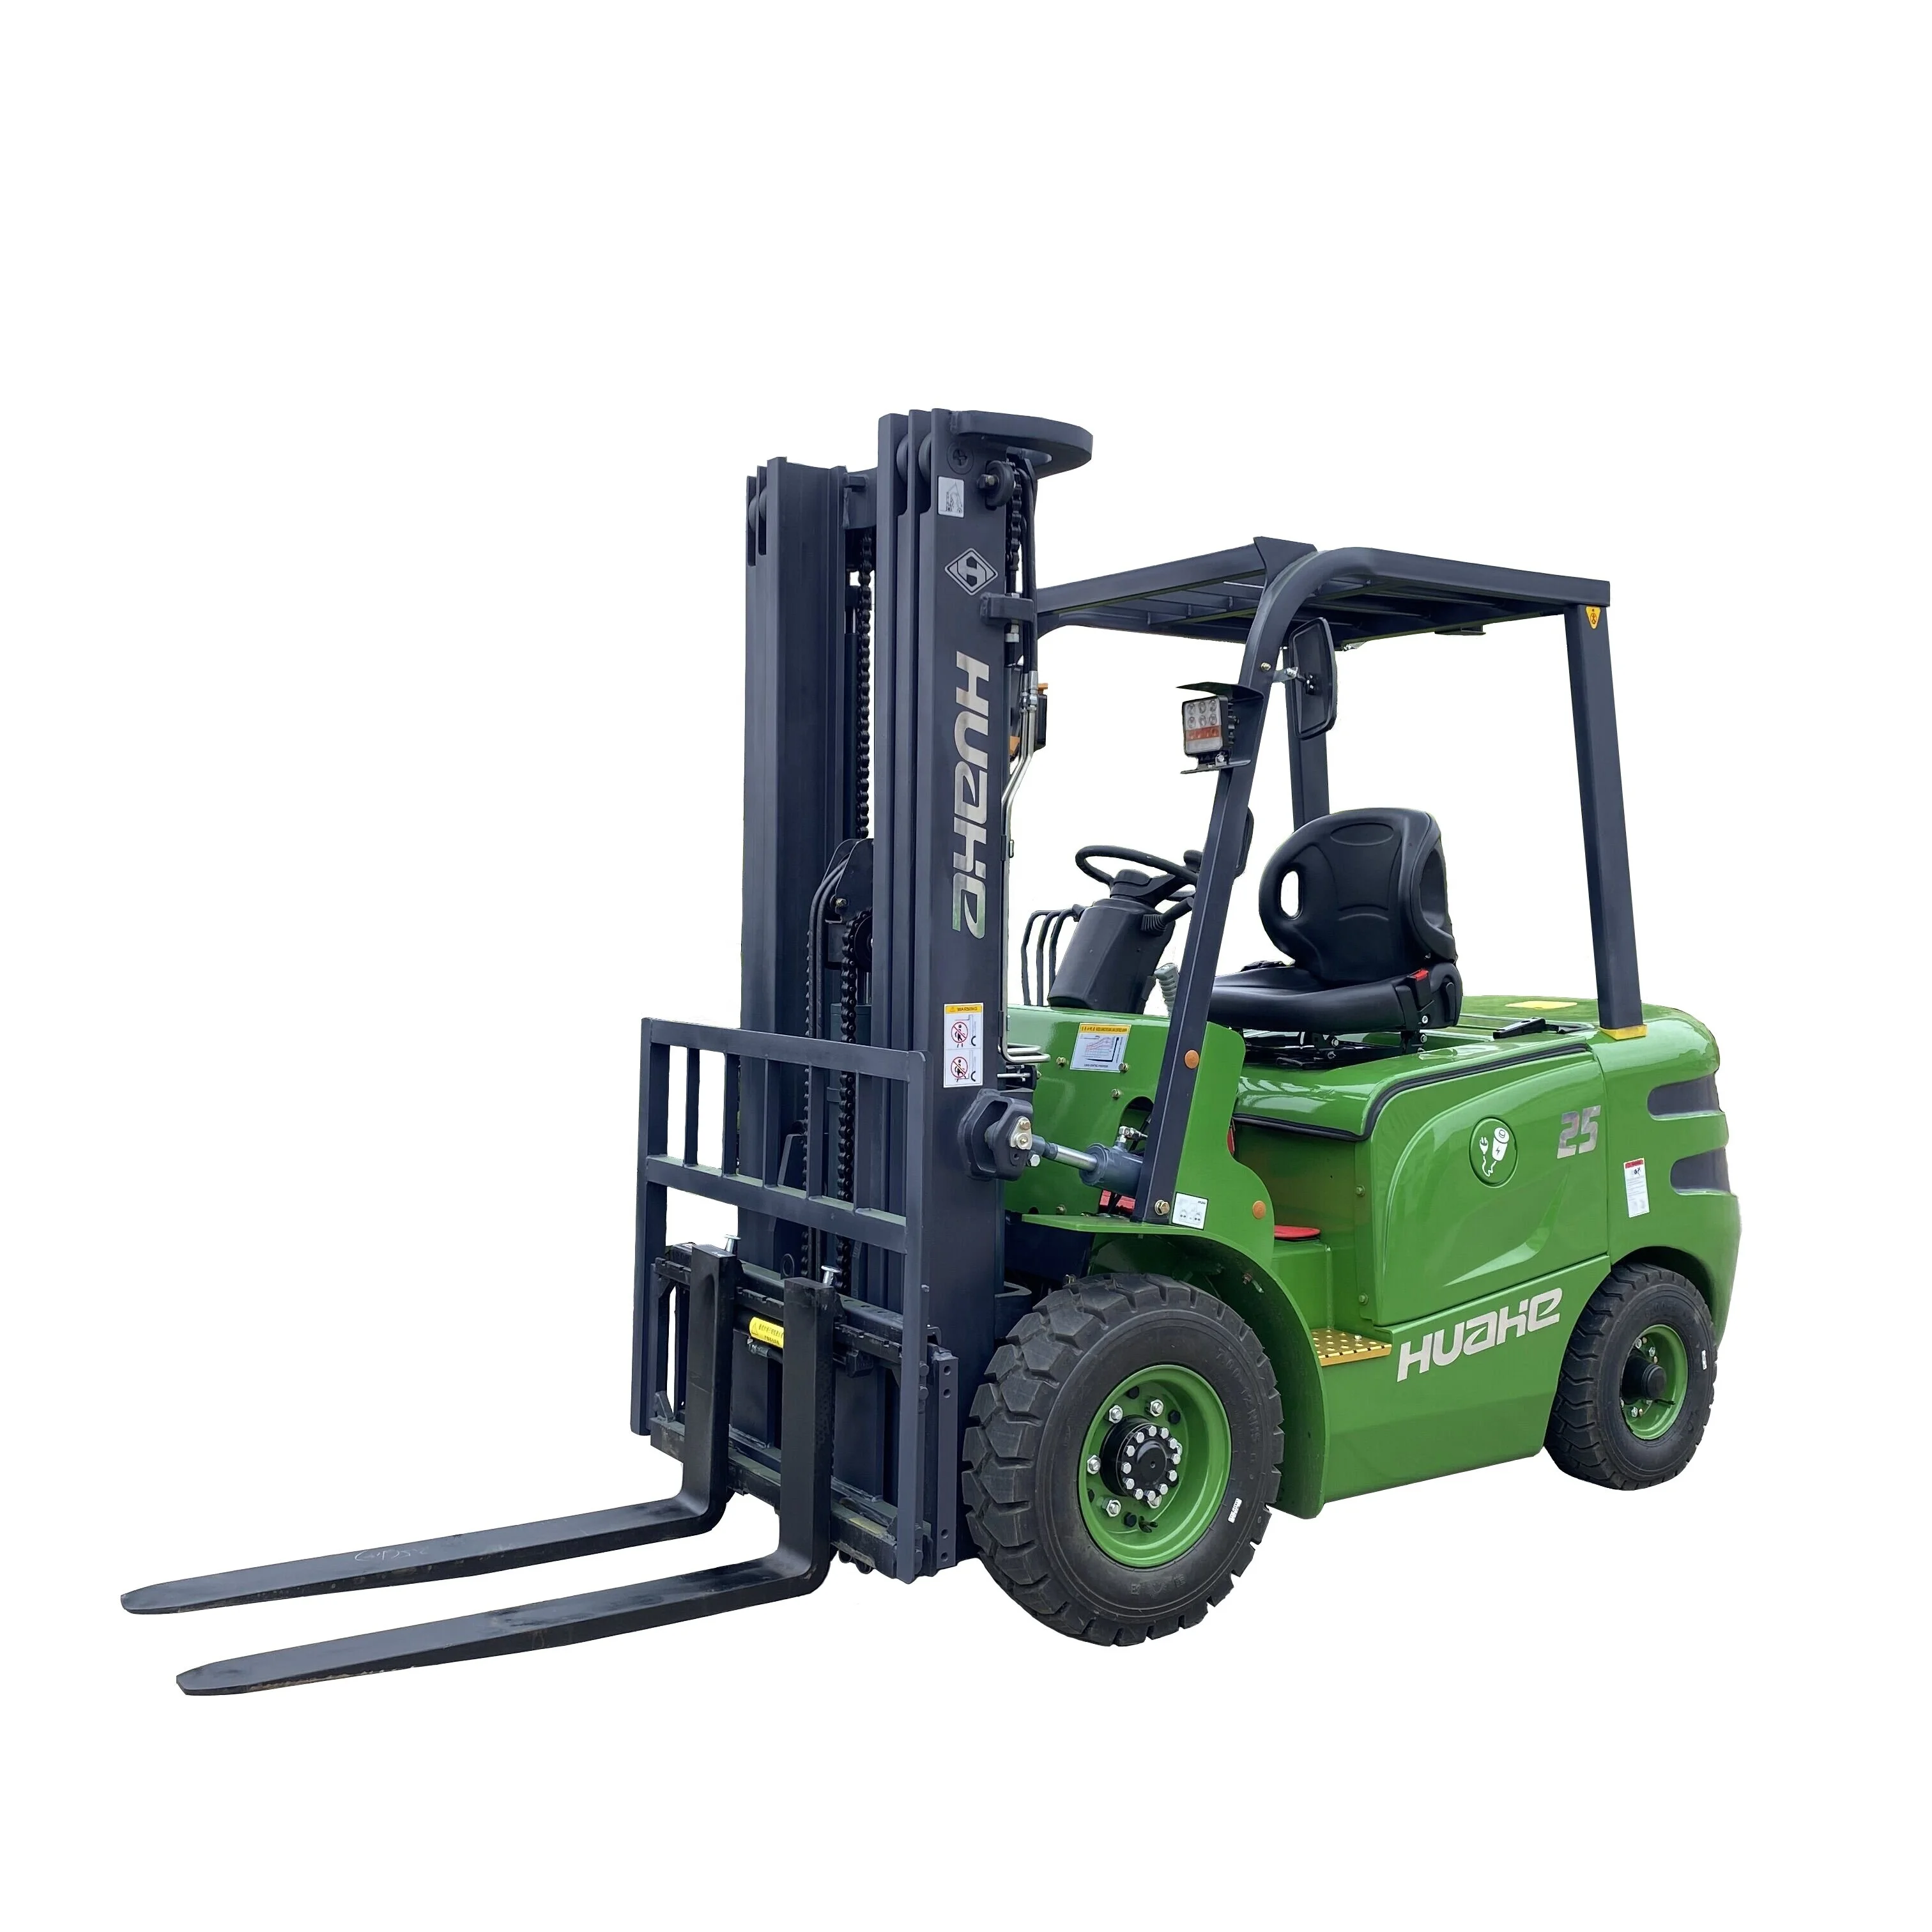
У компанії Huahe ми запровадили електричний вантажопідйомник HEF15S на літієвих акумуляторах саме тому, що клієнти з багатозмінних складських середовищ сплачували приховані витрати на свинцево-кислотні акумулятори: простої під час заряджання, трудомістке обслуговування (доливання води) та передчасну заміну акумуляторів. Перевага в початковій вартості літієвих акумуляторів окуповується — однак терміни окупності суттєво варіюються залежно від інтенсивності змін та розміру парку. Для однозмінної роботи з низькою продуктивністю свинцево-кислотні акумулятори досі можуть залишатися раціональним вибором. Розуміння власного циклу навантаження — це перший крок.
Ринок автономних вантажопідйомників, за прогнозами, зросте з 3,17 млрд USD у 2026 році до 6,07 млрд USD до 2033 року за середньорічного темпу зростання (CAGR) 9.7%, згідно з MarketsandMarkets (червень 2026 року). Інше прогнозування від The Business Research Company оцінює ринок у 2026 році в 8,76 млрд дол. США (вища цифра, що відображає іншу методологію та визначення меж), з метою досягти 13,79 млрд дол. США до 2030 року при середньорічному темпі зростання (CAGR) 12,0 %.
Незалежно від того, яка базова величина використовується, напрямок змін є послідовним: автономне матеріалообробне обладнання переходить від пілотних розгортань до масового закупівельного застосування.
Загалом обсяги замовлень на автоматизацію складів у 2026 році помітно відновлюються, а довгострокові прогнози CAGR знаходяться в діапазоні близько 8 % (Interact Analysis; CFO Dive, 2026 рік).
Збігаються три чинники:
1. Тиск на ринку праці. Кваліфікованих операторів навантажувачів надалі важко знайти й утримати в більшості ключових ринків. Автоматизація зменшує залежність від доступності операторів.
2. Сумісність із літієво-електричними системами. AGF (автоматизовані навідні вилкоподібні підйомники) та AMR (автономні рухомі роботи) переважно працюють на літієвих акумуляторах — передбачувані криві розряду роблять оцінку стану батареї зрозумілою для автономних систем. «Літієва» й «автоматизаційна» хвилі — це не незалежні тренди.
3. Зниження вартості сенсорів. Вартість LIDAR-систем, глибинних камер та апаратного забезпечення для граничних обчислень значно знизилася за останні чотири роки, що робить рішення повної автономії доступними для складів середнього масштабу.
Повна автономна експлуатація вилкоподібних підйомників залишається складною. Інтеграція з існуючими WMS (системами управління складом), модифікація планування приміщення та отримання сертифікатів безпеки створюють значні витрати й затримки у реалізації. Для більшості дрібних і середніх складів часткова автоматизація — вилкоподібні підйомники з людиною-оператором, що підтримуються телематикою парку, датчиками наближення та напівавтоматичною обробкою палет — є більш досяжним шляхом у найближчі роки.
Питання для менеджерів автопарків полягає не в тому: «Чи слід нам автоматизувати?», а в тому: «Який сегмент нашої діяльності найбільш придатний для автоматизації в першу чергу, і який рівень ROI виправдовує ці інвестиції?»
Звіт про Національний день безпеки навантажувачів 2026 року, опублікований MHEDA з посиланням на дані Національної ради з безпеки та Бюро статистики праці, зафіксував 84 смерті працівників у випадках, пов’язаних із навантажувачами, комплектувальниками замовлень або електроплатформами, за останній період вимірювання — зростання порівняно з попереднім роком. Цю цифру підтверджує база даних NSC Injury Facts, яка також фіксує 84 смерті за даними за 2024 рік.
Додатковий контекст із галузевого аналізу (Voxel AI, березень 2026 року) зазначає, що кількість загиблих на навантажувачах зросла приблизно на 30 % за останні кілька років , і ця тенденція триває незважаючи на масове впровадження датчиків наближення, обмежувачів швидкості та вимог до сертифікації операторів.
Дані щодо смертельних випадків вказують на розрив між технічними можливостями обладнання та його практичним використанням. Серед типових чинників, про які йдеться в літературі з охорони праці, —
Недостатнє повторне атестування операторів
Невдачі при взаємодії пішоходів і транспортних засобів
Безтурботність у знайомому середовищі
Пробіли під час зміни змін
Безпека — це система, а не функція. Використання навантажувача з датчиками запобігання зіткненням оператором, який недостатньо проінструктований, у пішохідній зоні без відповідної розмітки — це небезпечна робота. Ефективні програми поєднують:
1. Протоколи перевірки обладнання перед зміною з документальним підтвердженням
2. Регулярну (а не лише первинну) повторну сертифікацію операторів — OSHA рекомендує оцінку при виявленні небезпечного поведінки, після нещасного випадку або майже-нещасного випадку, а також при зміні умов експлуатації
3. Фізичне розділення пішохідних та транспортних зон із забезпеченням їх дотримання за допомогою знаків та розмітки на підлозі
4. Культуру повідомлення про інциденти, де майже-нещасні випадки реєструються, а не приховуються
84 загибелі цього року — це 84 події, які можна було запобігти. Обладнання, що забезпечує безпечнішу роботу, існує. Проблема полягає не в технологіях, а в їхньому застосуванні.
|
Тренд |
Сигнал |
Наслідок |
|
Зростання ринку літієвих акумуляторів (CAGR 7,7–13,2 %) |
Прискорене впровадження |
Оцінюйте загальну вартість володіння (TCO) протягом 5–8 років, а не лише початкову ціну |
|
Ринок автономних вилкових навантажувачів (CAGR 9,7 %) |
Основний перехід у процесі |
Визначте найбільш цінні точки входу в автоматизацію |
|
84 загибелі операторів вилкових навантажувачів у 2026 році |
Пробіл у забезпеченні безпеки зберігається незважаючи на технологічний прогрес |
Закриття цього пробілу залежить не лише від оновлення обладнання, а й від оперативної дисципліни |
Huahe — китайський виробник вилкових навантажувачів із понад 15-річним досвідом виробництва на дизельних, газових (LPG) та електричних платформах — у тому числі моделей для роботи на пересіченій місцевості від 3,5 до 10 тонн і літієво-електричної серії HEF15S. Ми постачаємо продукцію B2B-клієнтам у Південно-Східній Азії, на Близькому Сході, у Європі та Африці й маємо сертифікати CE та ISO 9001.
Для отримання порад щодо підбору парку, технічних специфікацій або експортних запитів звертайтесь безпосередньо до нашої команди.
Джерела даних: Fortune Business Insights (серпень 2026 р.) | MarketsandMarkets (червень 2026 р.) | Coherent Market Insights (червень 2026 р.) | MHEDA / Національна рада з безпеки (2026 р.) | Додаток для інспекції важкого транспорту (травень 2026 р.) | Interact Analysis | CFO Dive (2026 р.)
Цей матеріал ґрунтується на публічно доступних ринкових даних станом на вересень 2026 року. Ринкові прогнози містять вбудовану невизначеність і мають оцінюватися разом із звітами первинних джерел.
 Гарячі новини
2026-04-20
2026-04-15
2026-02-02
2026-01-28
2026-01-16
2026-10-16
Copyright © 2026 by ZHEJIANG HUAHE FORKLIFT CO.,LTD — ПОЛІТИКА КОНФІДЕНЦІЙНОСТІ

 EN