 ×
Ten cotygodniowy przegląd przygotował zespół redakcyjny Huahe Forklift, wykorzystując dane od zweryfikowanych firm badawczych branżowych, w tym Fortune Business Insights, MarketsandMarkets, Coherent Market Insights oraz dane dotyczące bezpieczeństwa opublikowane przez MHEDA (Material Handling Equipment Distributors Association) i amerykańską Narodową Radę Bezpieczeństwa (U.S. National Safety Council). Nasz zespół ma ponad 15-letnie doświadczenie praktyczne w produkcji i eksportie przemysłowych wózków widłowych na platformach napędowych zasilanych olejem napędowym, gazem LPG oraz energią elektryczną.
Trzy wydarzenia określiły branżę obsługi materiałów w tym tygodniu: przyspieszająca zmiana z akumulatorów ołowiowo-kwasowych na litowo-jonowe w parkach wózków widłowych; dalsza ekspansja rynkowa wózków widłowych autonomicznych i półautonomicznych; oraz trzeźwy raport dotyczący bezpieczeństwa, który podważa założenie, że lepsze wyposażenie automatycznie oznacza mniejszą liczbę śmiertelnych wypadków. Każda z tych tendencji ma bezpośrednie konsekwencje dla menedżerów parków pojazdów, zespołów zakupowych oraz operatorów magazynów na całym świecie.
Zgodnie z raportem Fortune Business Insights (sierpień 2026 r.), światowy rynek baterii do wózków widłowych ma wzrosnąć z 6,45 mld USD w 2026 r. do 11,68 mld USD do 2034 r. , co oznacza złożenie roczne tempo wzrostu (CAGR) na poziomie 7.7%. Równoległy raport firmy Coherent Market Insights (czerwiec 2026 r.) szacuje niezależnie wielkość rynku w 2026 r. na ok. 6,50 mld USD, potwierdzając te dane.
W ramach tego rynku baterie litowo-jonowe do wózków widłowych rozwijają się znacznie szybciej — ich prognozowane CAGR wynosi 13,2% do 2033 r. , według analizy LinkedIn Pulse opartej na badaniach branżowych. Jest to prawie dwukrotnie wyższe tempo niż w przypadku szerszego rynku baterii.
Wzrost ten nie jest napędzany wyłącznie entuzjazmem technologicznym. Odbija on podstawowy przeskok w obliczeniach całkowitych kosztów posiadania (TCO). Zgodnie z raportem Heavy Vehicle Inspection (maj 2026), w perspektywie 5–8 lat ogniwa litowo-jonowe zapewniają o 30–50% niższy TCO w porównaniu do akumulatorów ołowiowo-kwasowych w intensywnych, wieloszmutowych operacjach — a nawet do 60% niższy w najbardziej wymagających zastosowaniach.
Składniki ekonomiczne przedstawiają się następująco:
|
Czynnik kosztowy |
Ołów-kwas |
Litowo-jonowe |
|
Koszt początkowy baterii |
Niższy (~ 6,000) |
Wyższy (~ 25,000+) |
|
Wymagania konserwacyjne |
Tygodniowe uzupełnianie wody, ładowanie wyrównawcze |
Minimalne |
|
Elastyczność ładowania |
Wymaga pełnych cykli ładowania |
Obsługa ładowania okazjonalnego |
|
Cykl życia |
~1000–1500 cykli |
~3000–5000 cykli |
|
koszty całkowite posiadania (TCO) przez 5–8 lat (praca w wielu zmianach) |
Wyższy |
o 30–60% niższa |
Źródło: LinkedIn Pulse / Aplikacja HVI 2026; Associated Solutions 2026
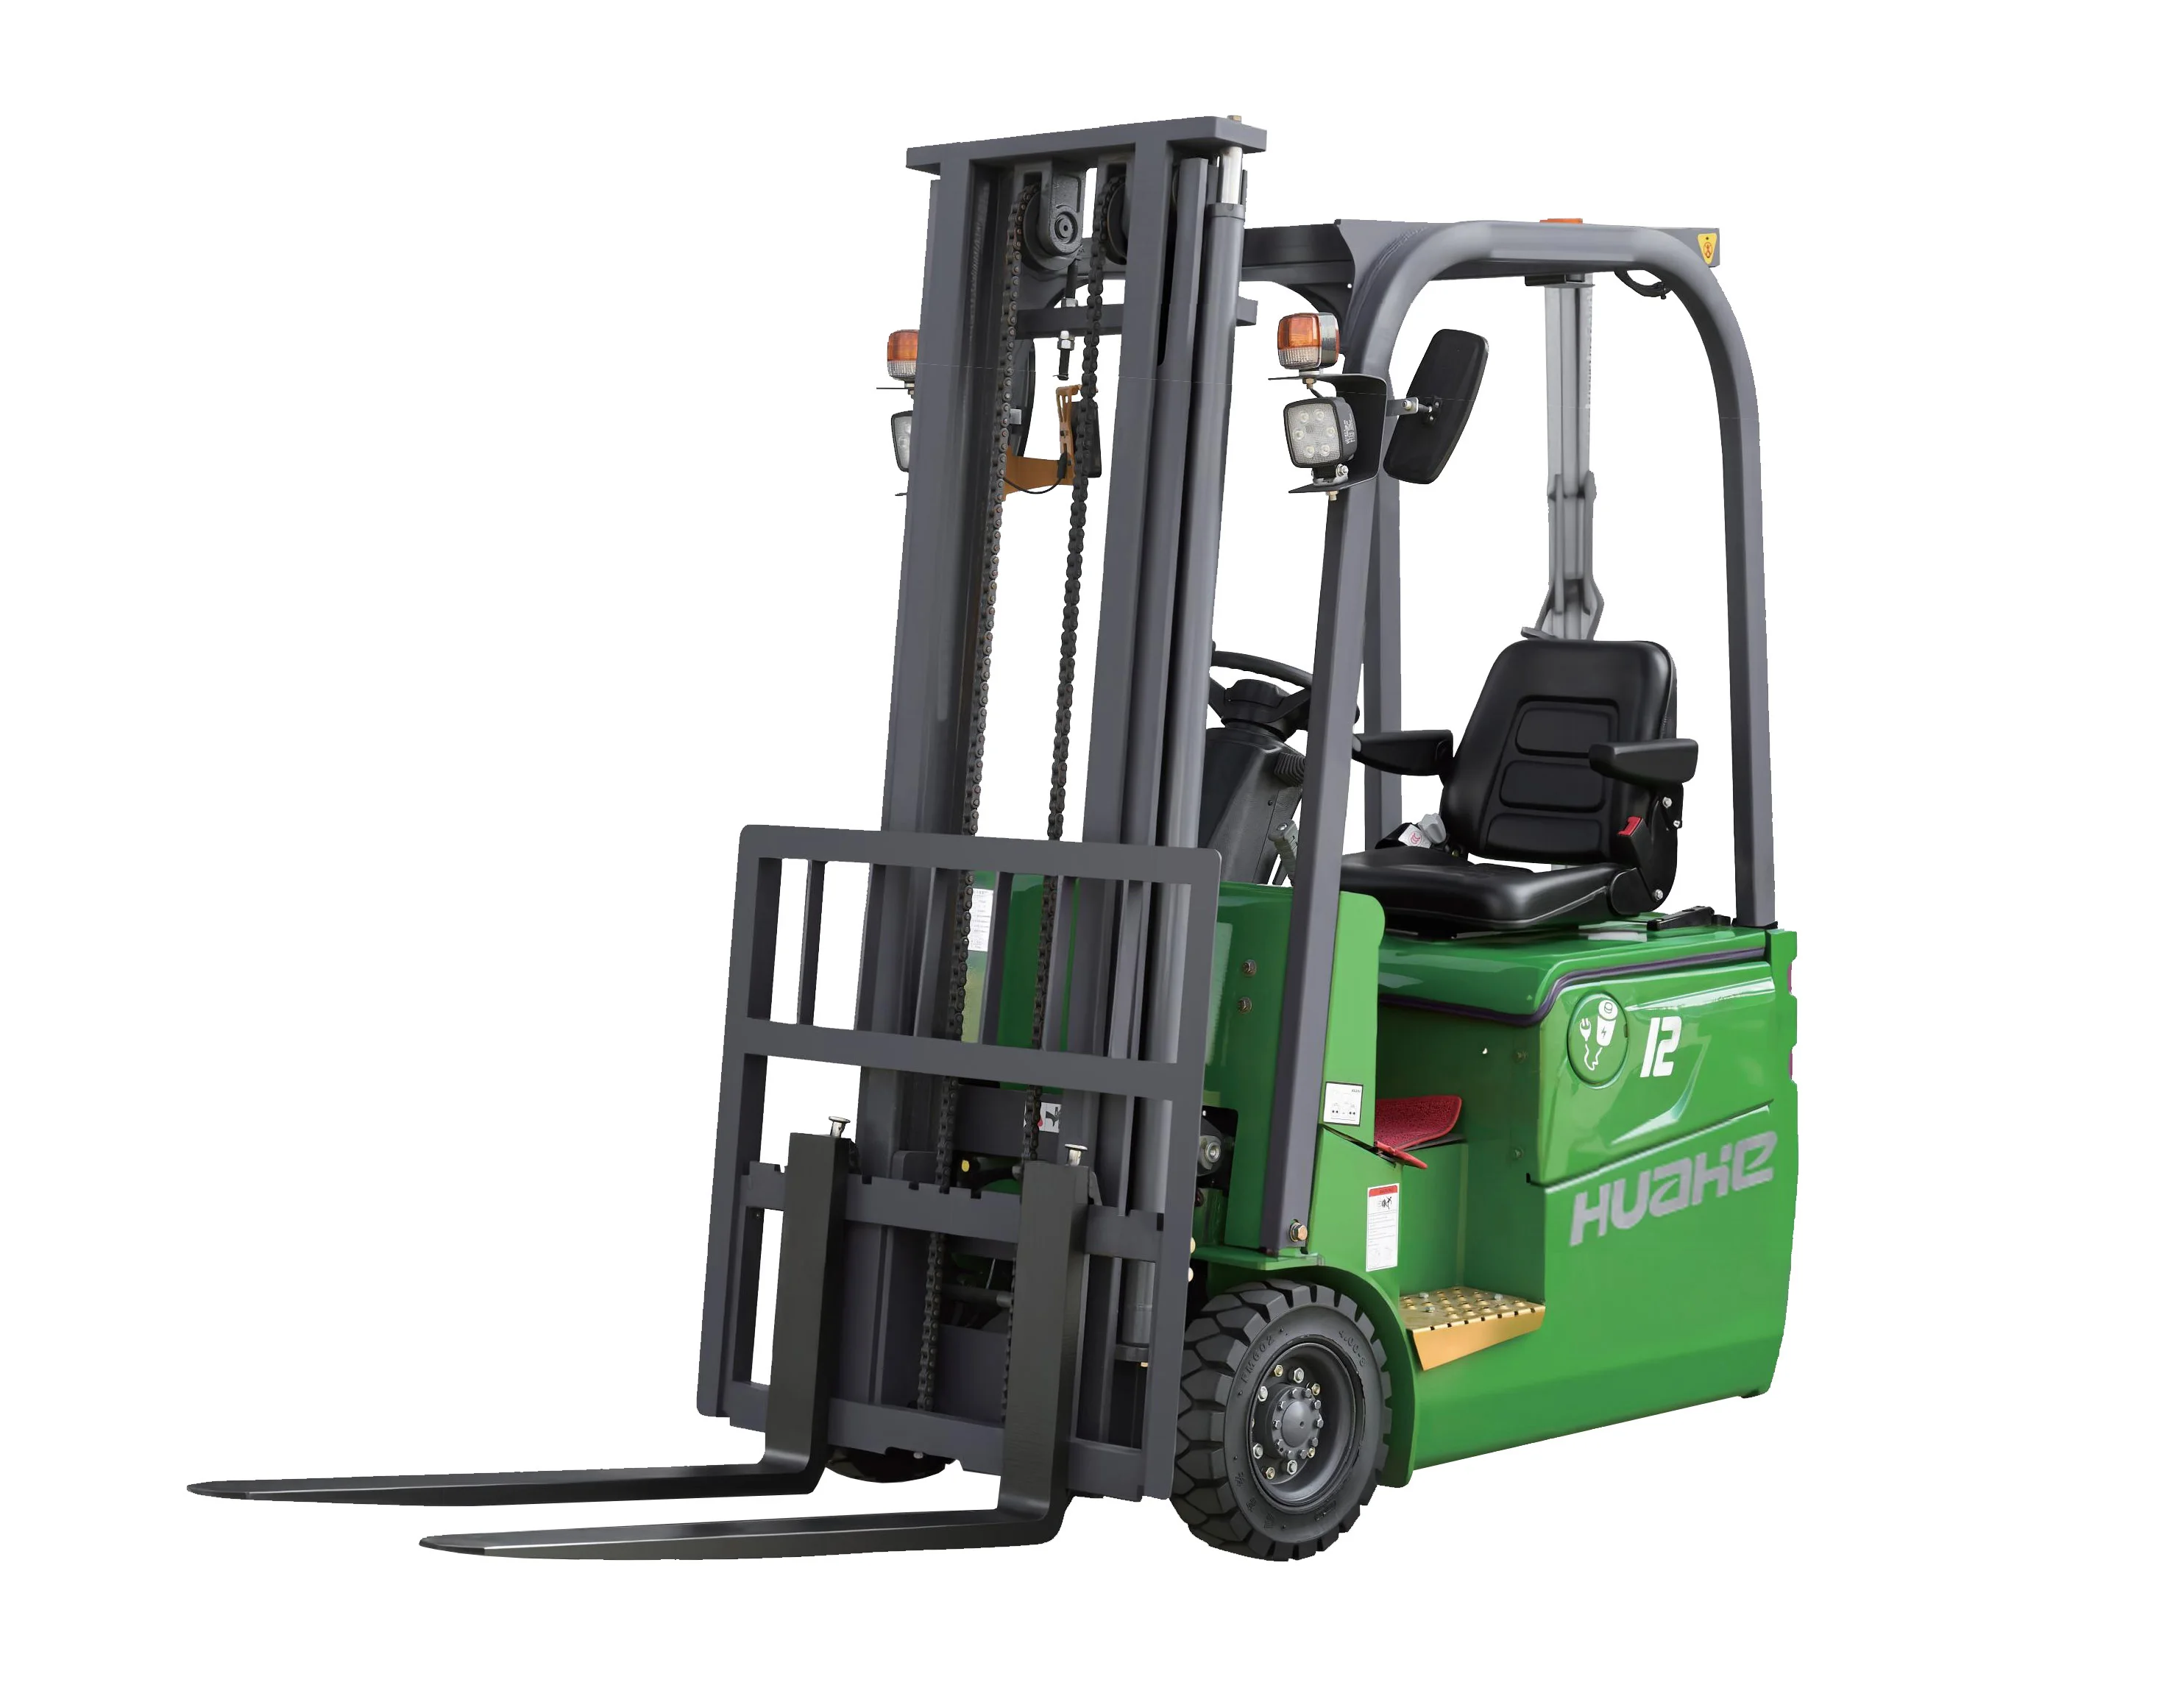
W Huahe wprowadziliśmy nasz litowo-elektryczny wózek widłowy HEF15S właśnie dlatego, że klienci pracujący w środowiskach magazynowych z wieloma zmianami ponosili ukryte koszty stosowania akumulatorów ołowiu-kwasu: przestoje podczas ładowania, pracę związaną z uzupełnianiem wody oraz wcześniejszą wymianę baterii. Wyższa początkowa cena zakupu wersji litowej się zwraca — jednak czas zwrotu inwestycji znacznie różni się w zależności od intensywności zmian i wielkości floty. Dla operacji jednozmianowych i o niskiej przepustowości akumulatory ołowiu-kwasu mogą nadal stanowić racjonalny wybór. Kluczowym punktem wyjścia jest zrozumienie własnego cyklu pracy.
Rynek wózków widłowych autonomicznych ma wzrosnąć z 3,17 mld USD w 2026 r. do 6,07 mld USD do 2033 r. w tempie średniego rocznego wzrostu (CAGR) wynoszącym 9.7%, zgodnie z raportem MarketsandMarkets (czerwiec 2026). Oddzielna prognoza firmy The Business Research Company szacuje rynek w 2026 roku na 8,76 mld USD (wyższa wartość wynikająca z innej metodologii i definicji zakresu), przy wzroście do 13,79 mld USD do 2030 roku przy średniorocznym tempie wzrostu (CAGR) wynoszącym 12,0%.
Niezależnie od przyjętego punktu odniesienia sygnał kierunkowy pozostaje spójny: automatyzacja transportu materiałów o charakterze autonomicznym przechodzi od wdrożeń pilotażowych do masowego zakupu.
Zamówienia na automatyzację magazynów w szerszym ujęciu silnie odzyskują w 2026 roku, przy długoterminowych prognozach średniorocznego tempa wzrostu (CAGR) na poziomie ok. 8% (Interact Analysis; CFO Dive, 2026).
Zbiegają się trzy czynniki:
1. Ciśnienie na rynku pracy. Wykwalifikowanych operatorów wózków widłowych nadal trudno zatrzymać i zatrudnić na większości głównych rynków. Automatyzacja zmniejsza zależność od dostępności operatorów.
2. Kompatybilność z akumulatorami litowo-elektrycznymi. AGF-y (zautomatyzowane wózki widłowe przemysłowe) i AMR-y (autonomiczne roboty mobilne) zdecydowanie korzystają z zasilania litowo-jonowego — przewidywalne krzywe rozładowania ułatwiają szacowanie stanu baterii w systemach autonomicznych. Eksplozja technologii litowych i eksplozja automatyzacji to trendy wzajemnie powiązane, a nie niezależne.
3. Obniżenie kosztów czujników. Ceny LIDAR-ów, kamer głębi oraz sprzętu obliczeniowego na krawędzi znacznie spadły w ciągu ostatnich czterech lat, co czyni rozwiązania pełnej autonomii dostępnymi także dla magazynów średniej wielkości.
Wdrożenie wózków widłowych w pełni autonomicznych pozostaje nadal skomplikowane. Integracja z istniejącymi systemami WMS (Warehouse Management Systems), modyfikacja układu podłogi oraz certyfikacja bezpieczeństwa generują znaczne koszty i przedłużają harmonogram wdrożenia. Dla większości małych i średnich magazynów częściowa automatyzacja — wózki widłowe kierowane przez ludzi, wspierane telematyką floty, czujnikami zbliżenia oraz półautomatycznym manipulowaniem paletami — stanowi bardziej realną ścieżkę wdrożenia w najbliższym czasie.
Pytanie dla menedżerów floty brzmi nie «czy powinniśmy zautomatyzować?», lecz «który segment naszej działalności jest najbardziej odpowiedni do wdrożenia automatyzacji jako pierwszy oraz jaki próg zwrotu z inwestycji uzasadnia tę inwestycję?»
Raport z Dnia Krajowego Bezpieczeństwa Wózków Podnośnikowych z 2026 roku, opublikowany przez MHEDA na podstawie danych Narodowej Rady ds. Bezpieczeństwa oraz Biura Statystyki Pracy, odnotował 84 śmiertelne wypadki pracowników w zdarzeniach związanych z wózkami podnośnikowymi, urządzeniami do kompletowania zamówień lub napędzanymi platformami w najnowszym okresie pomiarowym — wzrost w porównaniu z poprzednim rokiem. Ta liczba została potwierdzona przez bazę danych NSC Injury Facts, która odnotowuje tę samą liczbę 84 śmiertelnych wypadków dla danych z 2024 roku.
Dodatkowy kontekst z analizy branżowej (Voxel AI, marzec 2026) wskazuje, że liczba śmiertelnych wypadków z udziałem wózków podnośnikowych wzrosła o około 30% w ciągu ostatnich kilku lat , trend ten utrzymuje się mimo powszechnej implementacji czujników zbliżeniowych, ograniczników prędkości oraz wymogów certyfikacji operatorów.
Dane dotyczące śmiertelności wskazują na lukę między możliwościami wyposażenia a praktyką operacyjną. Do najczęstszych czynników przyczynowych wymienianych w literaturze dotyczącej bezpieczeństwa należą:
Niewystarczająca ponowna certyfikacja operatorów
Awaria interfejsu pieszy–pojazd
Zaniedbanie w znanych środowiskach
Luki w przekazywaniu obowiązków przy zmianie dyżurów
Bezpieczeństwo to system, a nie funkcja. Obsługa wózka widłowego wyposażonego w czujniki zapobiegania kolizjom przez niedostatecznie przeszkolonego operatora w strefie pieszych bez odpowiednich oznaczeń nie jest bezpieczna. Skuteczne programy łączą w sobie:
1. Protokoły inspekcji przed rozpoczęciem zmiany z dokumentowanym potwierdzeniem
2. Regularną (a nie tylko początkową) ponowną certyfikację operatorów — OSHA zaleca ocenę w przypadku zaobserwowania niebezpiecznego zachowania, po wypadku lub bliskim wypadku oraz przy zmianie warunków eksploatacji
3. Fizyczne oddzielenie stref pieszych od stref pojazdów, egzekwowane za pomocą znaków i oznaczeń na podłodze
4. Kulturę zgłaszania incydentów, w której bliskie wypadki są rejestrowane, a nie utajniane
84 śmiertelne wypadki w tym roku to 84 zdarzenia, których można było uniknąć. Sprzęt umożliwiający bezpieczniejszą eksploatację istnieje. Przerwa między możliwościami technologicznymi a ich rzeczywistym wdrożeniem ma charakter operacyjny, a nie technologiczny.
|
Tendencja |
Sygnał |
Implikacja |
|
Wzrost rynku akumulatorów litowych (CAGR 7,7–13,2%) |
Przyspieszająca adopcja |
Oceń całkowity koszt posiadania (TCO) w okresie 5–8 lat, a nie jedynie cenę zakupu |
|
Rynek samodzielnego wózka widłowego (CAGR 9,7%) |
Trwa główny przejście do automatyzacji |
Zidentyfikuj punkty wejścia do automatyzacji o najwyższej wartości |
|
84 śmiertelne wypadki z udziałem wózków widłowych w 2026 r. |
Luka bezpieczeństwa utrzymuje się mimo postępów technologicznych |
Zamknięcie luki wymaga dyscypliny operacyjnej, a nie tylko ulepszeń sprzętu |
Huahe to chiński producent wózków widłowych z ponad 15-letnim doświadczeniem produkcyjnym obejmującym platformy napędowe z silnikami wysokoprężnymi, LPG oraz elektryczne — w tym modele do terenów trudnych o nośności od 3,5 do 10 ton oraz serię litowo-elektryczną HEF15S. Dostarczamy klientów B2B na rynki Azji Południowo-Wschodniej, Bliskiego Wschodu, Europy i Afryki oraz posiadamy certyfikaty m.in. CE i ISO 9001.
W celu uzyskania wskazówek dotyczących doboru floty, specyfikacji technicznych lub zapytań eksportowych skontaktuj się bezpośrednio z naszym zespołem.
Źródła danych: Fortune Business Insights (sierpień 2026) | MarketsandMarkets (czerwiec 2026) | Coherent Market Insights (czerwiec 2026) | MHEDA / Narodowa Rada ds. Bezpieczeństwa (2026) | Aplikacja do inspekcji pojazdów ciężarowych (maj 2026) | Interact Analysis | CFO Dive (2026)
Ten artykuł odzwierciedla publicznie dostępne dane rynkowe z września 2026 roku. Prognozy rynkowe wiążą się z nieuniknioną niepewnością i powinny być oceniane w połączeniu z raportami źródłowymi.
 Gorące wiadomości
2026-04-20
2026-04-15
2026-02-02
2026-01-28
2026-01-16
2026-10-16
Copyright © 2026 by ZHEJIANG HUAHE FORKLIFT CO.,LTD — POLITYKA PRYWATNOŚCI

 EN