 ×
Questo aggiornamento settimanale è redatto dal team editoriale di Huahe Forklift, sulla base di dati provenienti da affidabili società di ricerca del settore, tra cui Fortune Business Insights, MarketsandMarkets, Coherent Market Insights, e dai dati sulla sicurezza pubblicati da MHEDA (Material Handling Equipment Distributors Association) e dal Consiglio nazionale per la sicurezza statunitense (U.S. National Safety Council). Il nostro team vanta oltre 15 anni di esperienza diretta nella produzione e nell’esportazione di carrelli elevatori industriali alimentati a diesel, GPL ed elettrici.
Tre sviluppi hanno caratterizzato quest’anno il settore della movimentazione materiali: l’accelerazione della transizione dalle batterie al piombo-acido a quelle agli ioni di litio nelle flotte di carrelli elevatori; la continua espansione sul mercato dei carrelli elevatori autonomi e semi-autonomi; e un allarmante rapporto sulla sicurezza che mette in discussione l’assunto secondo cui attrezzature migliori comportino automaticamente un minor numero di decessi. Ognuna di queste tendenze ha implicazioni dirette per i responsabili delle flotte, per i team acquisti e per gli operatori di magazzino in tutto il mondo.
Secondo Fortune Business Insights (agosto 2026), il mercato globale delle batterie per carrelli elevatori dovrebbe passare da 6,45 miliardi di USD nel 2026 a 11,68 miliardi di USD entro il 2034 , con un tasso di crescita annuo composto (CAGR) pari a 7.7%. Un rapporto parallelo di Coherent Market Insights (giugno 2026) stima indipendentemente il valore del mercato nel 2026 a circa 6,50 miliardi di USD, confermando questi dati.
All’interno di questo mercato, le batterie al litio per carrelli elevatori stanno crescendo a un ritmo sensibilmente più rapido — con un CAGR previsto del 13,2% fino al 2033 , secondo l’analisi di LinkedIn Pulse basata su ricerche di settore. Questo tasso supera quasi del doppio quello del mercato complessivo delle batterie.
La crescita non è determinata esclusivamente dall'entusiasmo per la tecnologia. Riflette un cambiamento fondamentale nei calcoli del costo totale di proprietà (TCO). Secondo Heavy Vehicle Inspection (maggio 2026), su un orizzonte temporale di 5–8 anni, le batterie agli ioni di litio garantiscono un TCO inferiore del 30–50% rispetto alle batterie al piombo-acido nelle operazioni ad alto utilizzo e con più turni — e fino al 60% in meno nelle applicazioni più intense.
L’analisi economica si articola come segue:
|
Fattore di costo |
Acido piombo |
Di potassio |
|
Costo iniziale della batteria |
Inferiore (~ 6,000) |
Superiore (~ 25,000+) |
|
Richiesta di Manutenzione |
Rifornimento settimanale d’acqua, carica di equalizzazione |
Minimale |
|
Flessibilità nella ricarica |
Richiede cicli di ricarica completi |
Ricarica occasionale supportata |
|
Ciclo di vita |
~1.000–1.500 cicli |
~3.000–5.000 cicli |
|
tCO di 5–8 anni (turni multipli) |
Superiore |
30–60% in meno |
Fonte: LinkedIn Pulse / HVI App 2026; Associated Solutions 2026
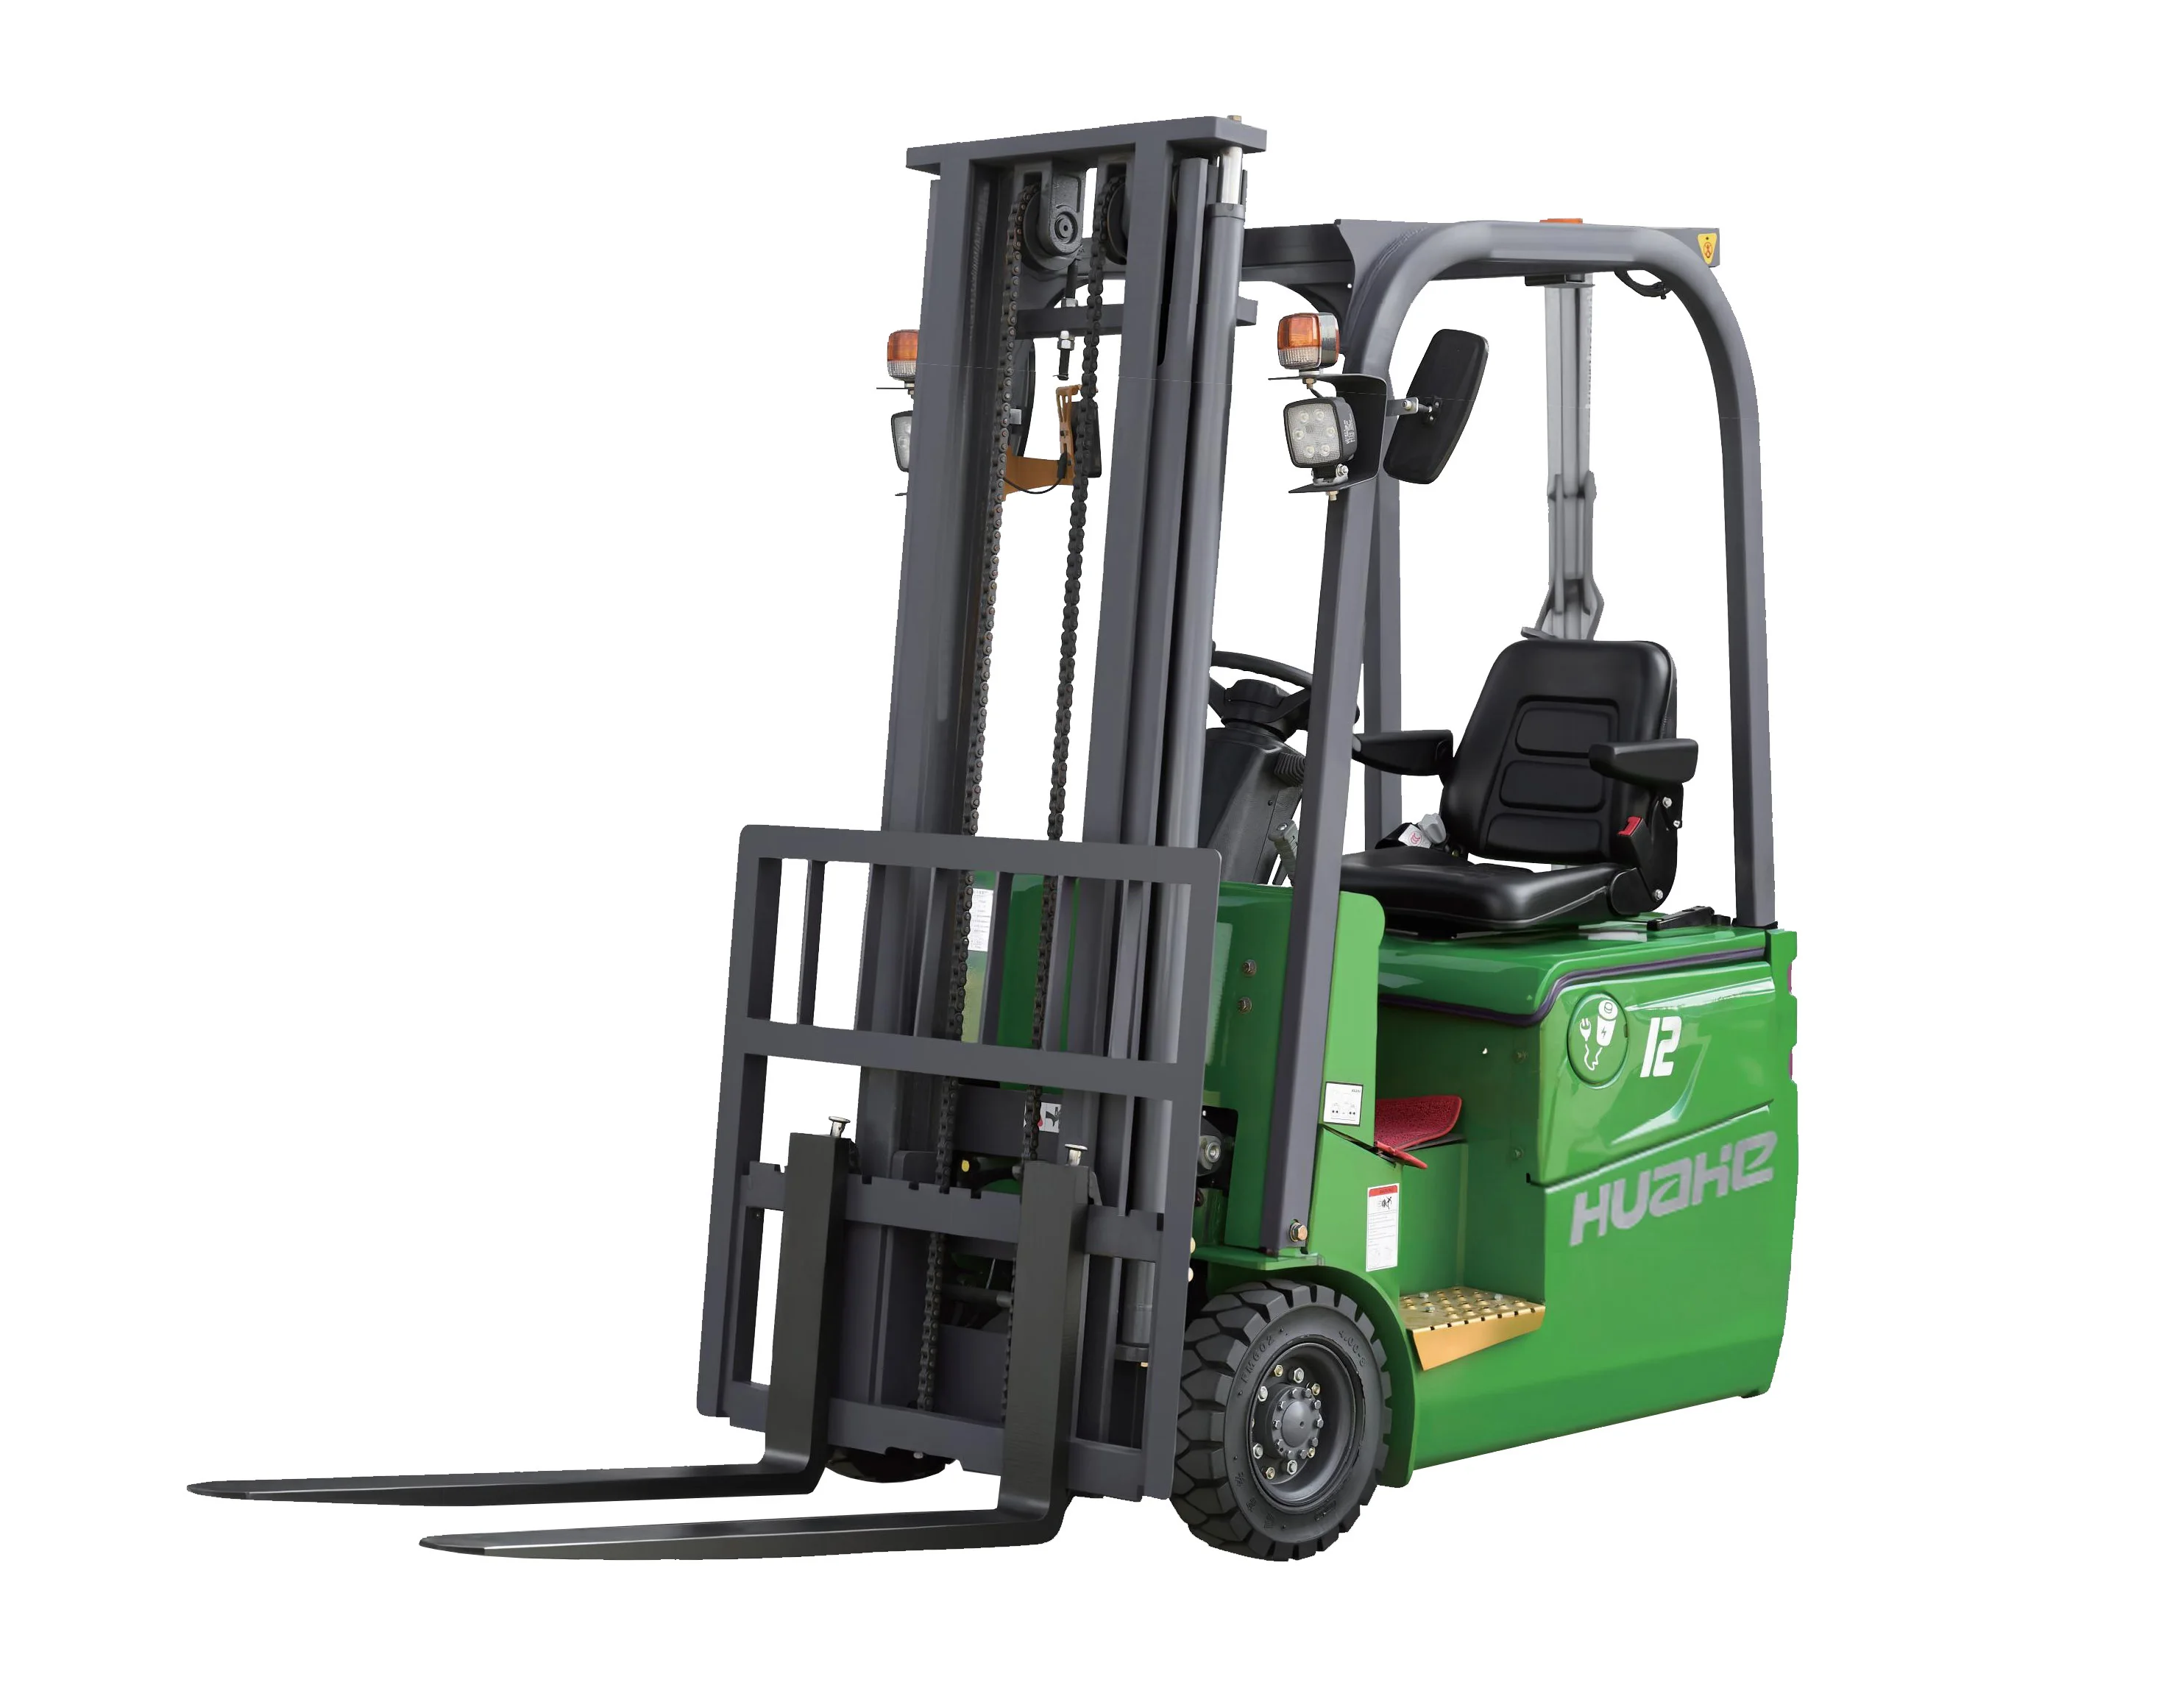
Presso Huahe, abbiamo introdotto il nostro carrello elevatore elettrico al litio HEF15S specificamente perché i clienti che operano in ambienti di magazzino con turni multipli sostenevano i costi nascosti delle batterie al piombo-acido: fermo macchina durante la ricarica, manodopera per la manutenzione dell’acqua e sostituzione prematura della batteria. Il sovrapprezzo iniziale del litio viene ammortizzato — ma il periodo di rientro varia notevolmente in base all’intensità dei turni e alle dimensioni della flotta. Per operazioni a turno singolo e bassa produttività, le batterie al piombo-acido potrebbero ancora rappresentare la scelta più razionale. Comprendere il proprio ciclo di lavoro è il punto di partenza.
Il mercato dei carrelli elevatori autonomi è previsto in crescita da 3,17 miliardi di USD nel 2026 a 6,07 miliardi di USD entro il 2033 con un CAGR del 9.7%, secondo MarketsandMarkets (giugno 2026). Una stima separata della Business Research Company valuta il mercato nel 2026 a 8,76 miliardi di USD (una cifra più alta che riflette metodologie e definizioni di ambito diverse), con un obiettivo di 13,79 miliardi di USD entro il 2030, con un CAGR del 12,0%.
Indipendentemente dalla baseline scelta, il segnale direzionale è coerente: la movimentazione materiali autonoma sta passando da implementazioni pilota ad acquisizioni su larga scala.
L’acquisizione di ordini per l’automazione dei magazzini in generale sta registrando una forte ripresa nel 2026, con proiezioni di CAGR a lungo termine nell’ordine dell’8% (Interact Analysis; CFO Dive, 2026).
Tre fattori si stanno convergendo:
1. Pressione sul mercato del lavoro. Gli operatori qualificati di carrelli elevatori restano difficili da reclutare e trattenere nella maggior parte dei principali mercati. L’automazione riduce la dipendenza dalla disponibilità degli operatori.
2. Compatibilità litio-elettrica. Gli AGF (Automated Guided Forklifts) e gli AMR (Autonomous Mobile Robots) funzionano quasi esclusivamente a litio: curve di scarica prevedibili rendono la stima dello stato della batteria gestibile per i sistemi autonomi. La crescita del litio e quella dell’automazione non sono tendenze indipendenti.
3. Riduzione dei costi dei sensori. Il costo di LIDAR, telecamere per la profondità e hardware per l’elaborazione edge è diminuito in modo significativo negli ultimi quattro anni, rendendo le soluzioni a piena autonomia accessibili anche per magazzini di medie dimensioni.
L’implementazione completa di carrelli elevatori autonomi rimane complessa. L’integrazione con i sistemi esistenti di gestione magazzino (WMS), la modifica della disposizione del pavimento e la certificazione in materia di sicurezza comportano costi e tempi di implementazione sostanziali. Per la maggior parte dei magazzini di piccole e medie dimensioni, l’automazione parziale — carrelli elevatori guidati da operatori umani, supportati da telematica di flotta, sensori di prossimità e movimentazione semiautomatica di bancali — rappresenta il percorso più realistico a breve termine.
La domanda per i responsabili delle flotte non è «Dobbiamo automatizzare?», ma «Quale segmento della nostra operatività è più adatto all’automazione in prima battuta e quale soglia di ROI giustifica l’investimento?»
Il rapporto sul National Forklift Safety Day 2026, pubblicato da MHEDA sulla base dei dati del National Safety Council e del Bureau of Labor Statistics, ha registrato 84 decessi di lavoratori in incidenti che hanno coinvolto carrelli elevatori, ordini picker o piattaforme motorizzate nel più recente periodo di rilevamento — un aumento rispetto all’anno precedente. Questa cifra è confermata dal database NSC Injury Facts, che riporta lo stesso numero di 84 decessi per i dati relativi al 2024.
Un ulteriore contesto fornito dall’analisi di settore (Voxel AI, marzo 2026) osserva che i decessi causati da carrelli elevatori sono aumentati di circa il 30% negli ultimi anni , una tendenza che persiste nonostante l’adozione diffusa di sensori di prossimità, limitatori di velocità e requisiti di certificazione per gli operatori.
I dati relativi ai decessi indicano un divario tra le capacità delle attrezzature e la pratica operativa. Tra i fattori contribuenti più comuni citati nella letteratura sulla sicurezza figurano:
Ricertificazione inadeguata degli operatori
Malfunzionamenti nell’interfaccia pedoni-veicoli
Complacenza negli ambienti familiari
Lacune nel passaggio di turno
La sicurezza è un sistema, non una caratteristica. Un carrello elevatore dotato di sensori anticolloso, ma condotto da un operatore insufficientemente addestrato in una zona pedonale non segnalata, non rappresenta un’operazione sicura. I programmi efficaci combinano:
1. Protocolli di ispezione pre-turno con firma documentata
2. Riqualifiche regolari (non solo iniziali) degli operatori — l’OSHA raccomanda una valutazione ogni volta che si osservi un comportamento a rischio, dopo un incidente o un quasi-incidente, oppure quando cambino le condizioni operative
3. Separazione fisica tra zone pedonali e zone veicolari, garantita da segnaletica e marcature sul pavimento
4. Una cultura della segnalazione degli incidenti in cui i quasi-incidenti vengono registrati, non soppressi
Gli 84 decessi di quest’anno rappresentano 84 eventi prevenibili. L’attrezzatura esiste già per rendere queste operazioni più sicure. Il divario nell’implementazione è operativo, non tecnologico.
|
Tendenza |
Segnale |
Implicazione |
|
Crescita del mercato delle batterie al litio (CAGR 7,7–13,2%) |
Adozione in accelerazione |
Valutare il TCO su un orizzonte di 5–8 anni, non solo il prezzo iniziale |
|
Mercato dei carrelli elevatori autonomi (CAGR 9,7%) |
Transizione verso il mainstream in corso |
Identificare i punti di ingresso più redditizi per l’automazione |
|
84 decessi causati da carrelli elevatori nel 2026 |
Il divario in materia di sicurezza persiste nonostante i progressi tecnologici |
È la disciplina operativa, e non soltanto l’aggiornamento delle attrezzature, a colmare tale divario |
Huahe è un produttore cinese di carrelli elevatori con oltre 15 anni di esperienza produttiva su piattaforme diesel, GPL ed elettriche — compresi modelli per terreni accidentati da 3,5 a 10 tonnellate e la serie elettrica al litio HEF15S. Forniamo clienti B2B in Sud-Est asiatico, Medio Oriente, Europa e Africa, e possediamo certificazioni tra cui CE e ISO 9001.
Per indicazioni sulla scelta del parco mezzi, specifiche tecniche o richieste di esportazione, contattate direttamente il nostro team.
Fonti dati: Fortune Business Insights (agosto 2026) | MarketsandMarkets (giugno 2026) | Coherent Market Insights (giugno 2026) | MHEDA / National Safety Council (2026) | Heavy Vehicle Inspection App (maggio 2026) | Interact Analysis | CFO Dive (2026)
Questo articolo riflette dati di mercato disponibili pubblicamente al settembre 2026. Le proiezioni di mercato comportano un’incertezza intrinseca e devono essere valutate insieme a rapporti provenienti da fonti primarie.
 Notizie in primo piano
2026-04-20
2026-04-15
2026-02-02
2026-01-28
2026-01-16
2026-10-16
Copyright © 2026 by ZHEJIANG HUAHE FORKLIFT CO.,LTD — Informativa sulla privacy

 EN