Aquest resum setmanal és elaborat per l’equip editorial de Huahe Forklift, basant-se en dades d’empreses de recerca industrial verificades, com ara Fortune Business Insights, MarketsandMarkets, Coherent Market Insights, i dades de seguretat publicades per la MHEDA (Material Handling Equipment Distributors Association) i pel Consell Nacional de Seguretat dels EUA. El nostre equip té més de 15 anys d’experiència pràctica en la fabricació i exportació de carretilles elevadores industrials amb motors dièsel, de GLP i elèctrics.
Tres esdeveniments han marcat la indústria de la manipulació de materials aquesta setmana: l’acceleració del canvi des de les bateries d’ànims de plom cap a les de litis en les flotes de carretilles elevadores; l’expansió contínua del mercat de carretilles elevadores autònomes i semiautònomes; i un informe de seguretat preocupant que posa en qüestió la suposició que l’equipament millor implica automàticament menys fàtals. Cada tendència té implicacions directes per als gestors de flotes, els equips d’adquisicions i els operadors d’emmagatzematges arreu del món.
Segons Fortune Business Insights (agost de 2026), es preveu que el mercat global de bateries per carregadors elevadors passi de 6.450 milions de USD el 2026 a 11.680 milions de USD el 2034 , cosa que representa una taxa de creixement anual composta (CAGR) del 7.7%. Un informe paral·lel de Coherent Market Insights (juny de 2026) estima de forma independent que el mercat del 2026 serà d’aproximadament 6.500 milions de USD, corroborant aquestes xifres.
Dins d’aquest mercat, les bateries de litiïon per carregadors elevadors creixen a un ritme substancialment més ràpid: es preveu una CAGR del 13,2 % fins al 2033 , segons l’anàlisi de LinkedIn Pulse basada en recerques sectorials. Això supera gairebé el doble el creixement del mercat general de bateries.
El creixement no es deu només a l’entusiasme per la tecnologia. Reflecteix un canvi fonamental en els càlculs del cost total d’adquisició (TCO). Segons la Heavy Vehicle Inspection (maig de 2026), en un horitzó de 5 a 8 anys, les bateries de ions de liti ofereixen un TCO un 30–50 % inferior en comparació amb les de plom-àcid en operacions d’alt ús i múltiples torns — i fins a un 60 % inferior en les aplicacions més intenses.
L’anàlisi econòmica és la següent:
|
Factor de cost |
Llàmina d'escalfar |
Llitio-íon |
|
Cost inicial de la bateria |
Més baix (~ 6,000) |
Més alt (~ 25,000+) |
|
Requisit de Manteniment |
Aigua setmanal, càrrega d’equalització |
Mínim |
|
Flexibilitat de càrrega |
Requereix cicles de càrrega complets |
Càrrega d'oportunitat compatible |
|
Cicle de vida |
~1.000–1.500 cicles |
~3.000–5.000 cicles |
|
tCO de 5–8 anys (varies torns) |
Més elevat |
30–60 % més baix |
Font: LinkedIn Pulse / HVI App 2026; Associated Solutions 2026
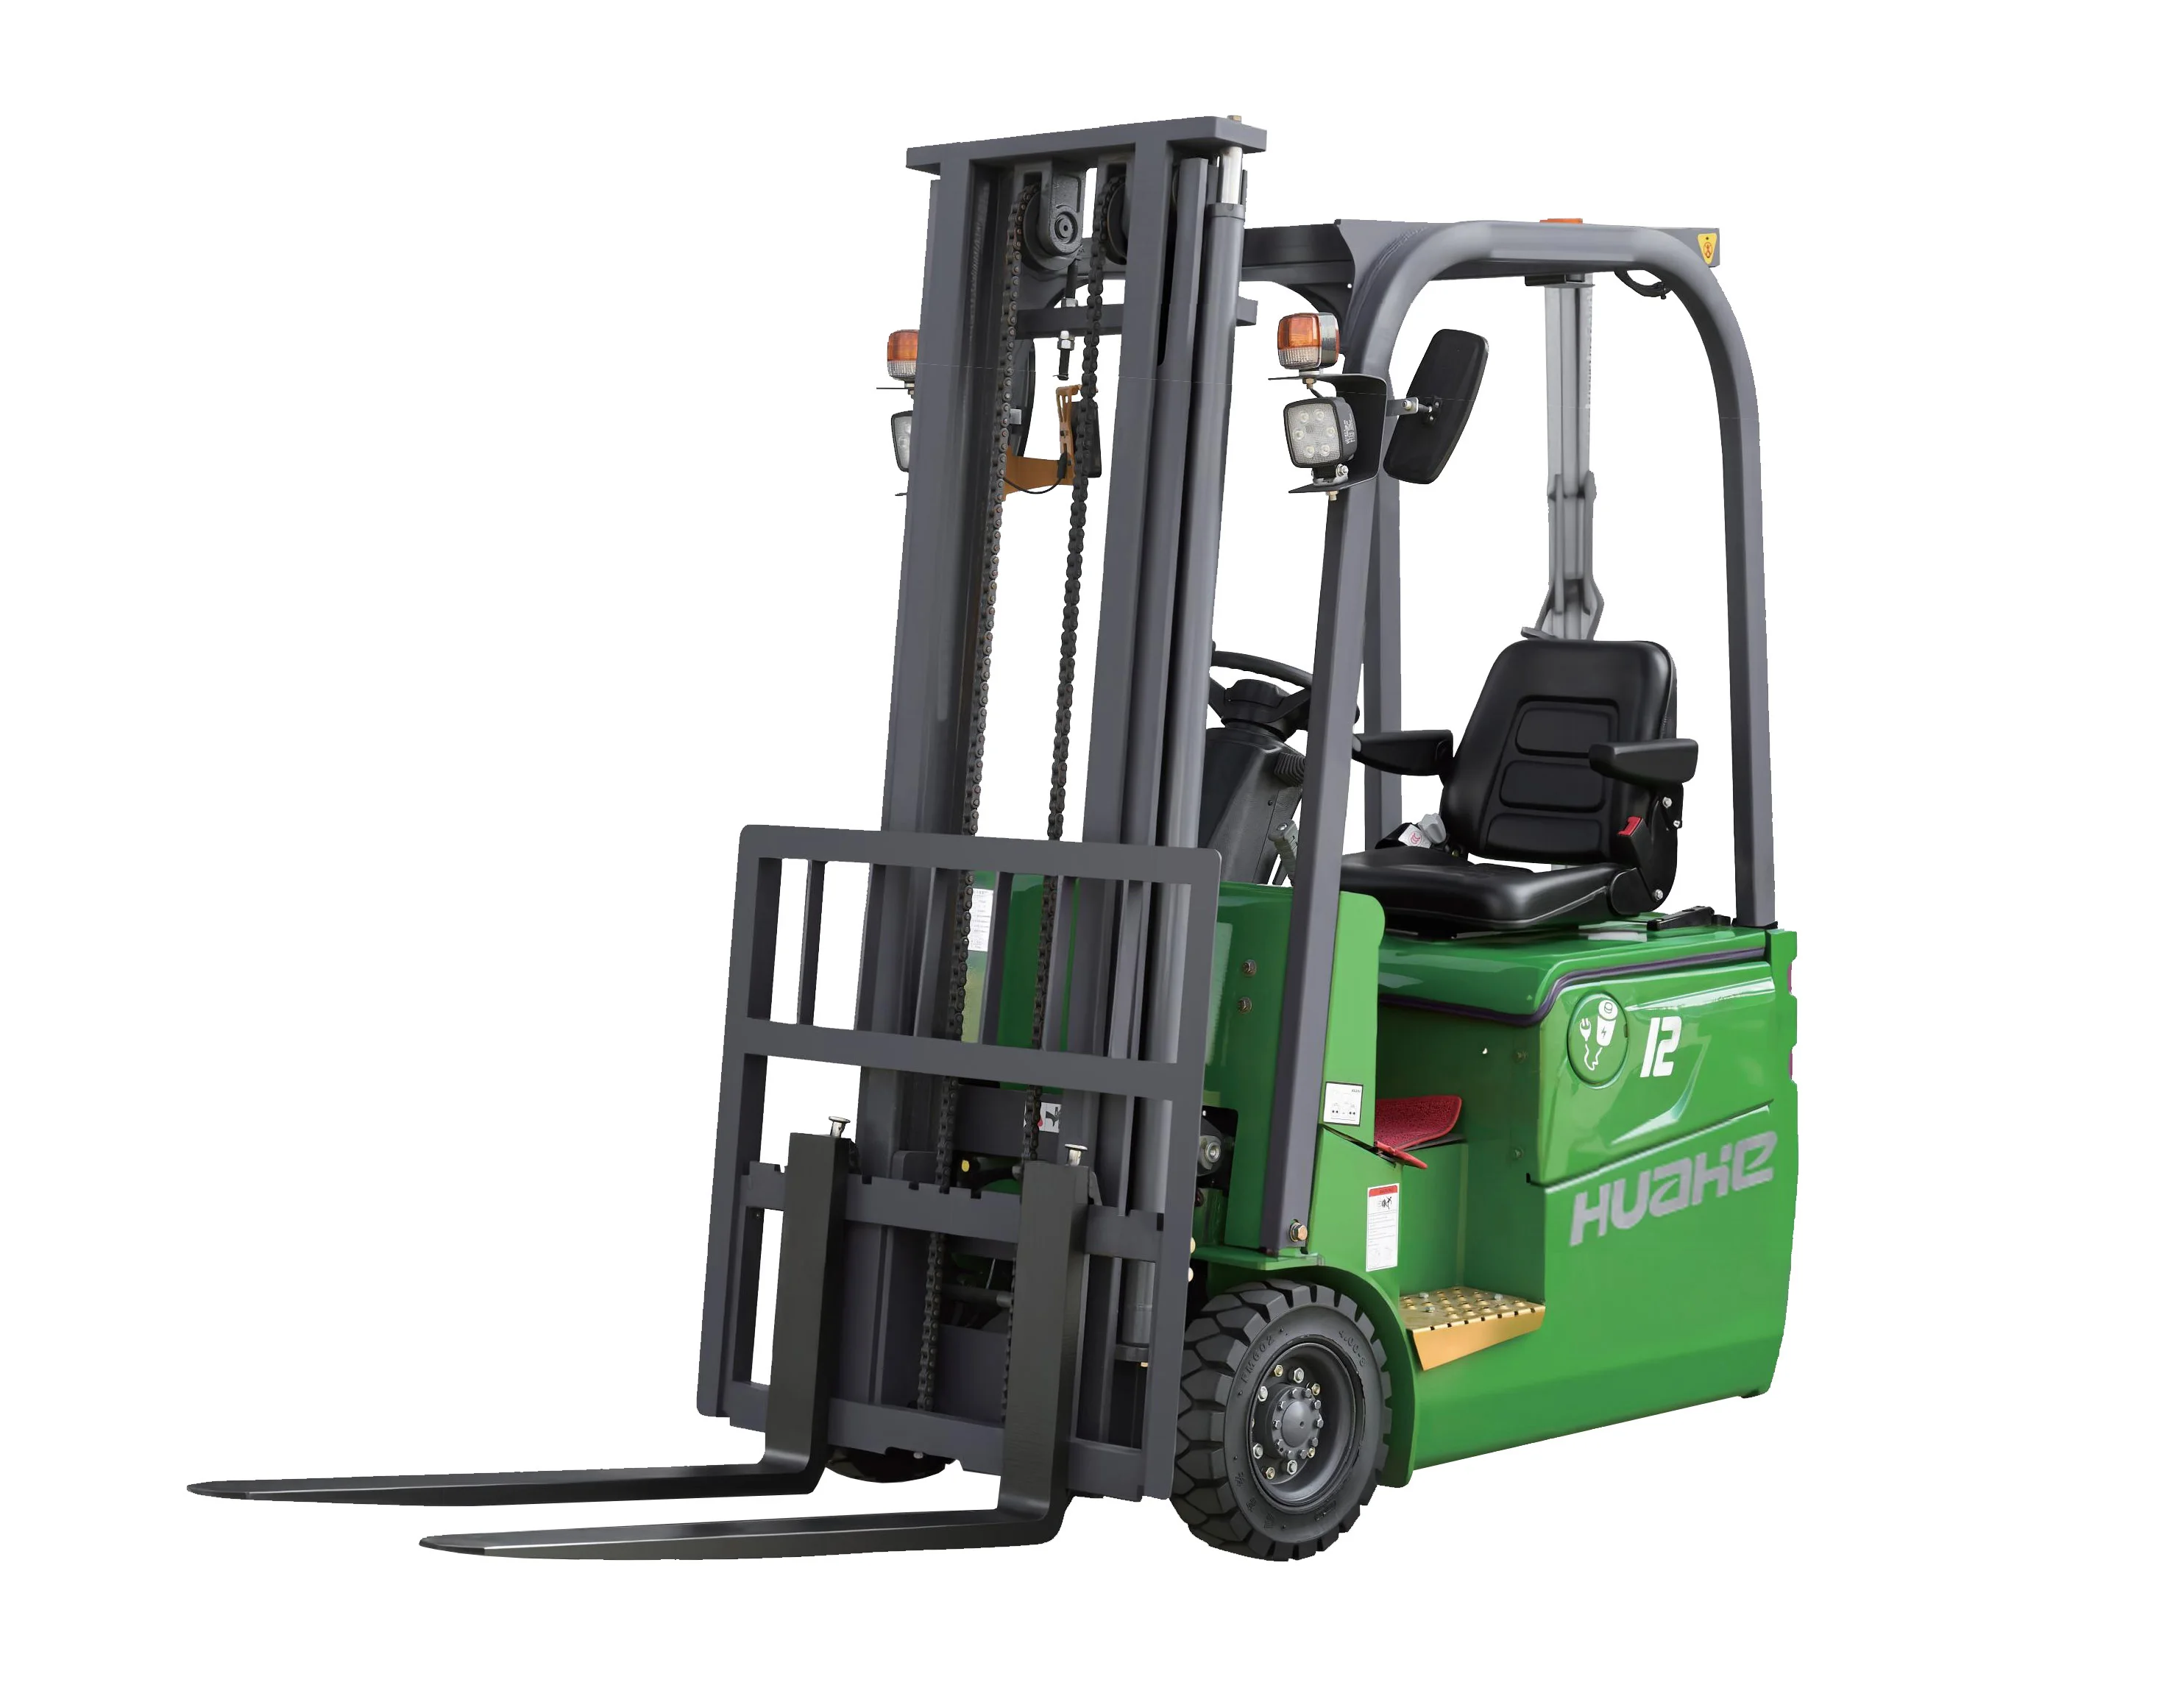
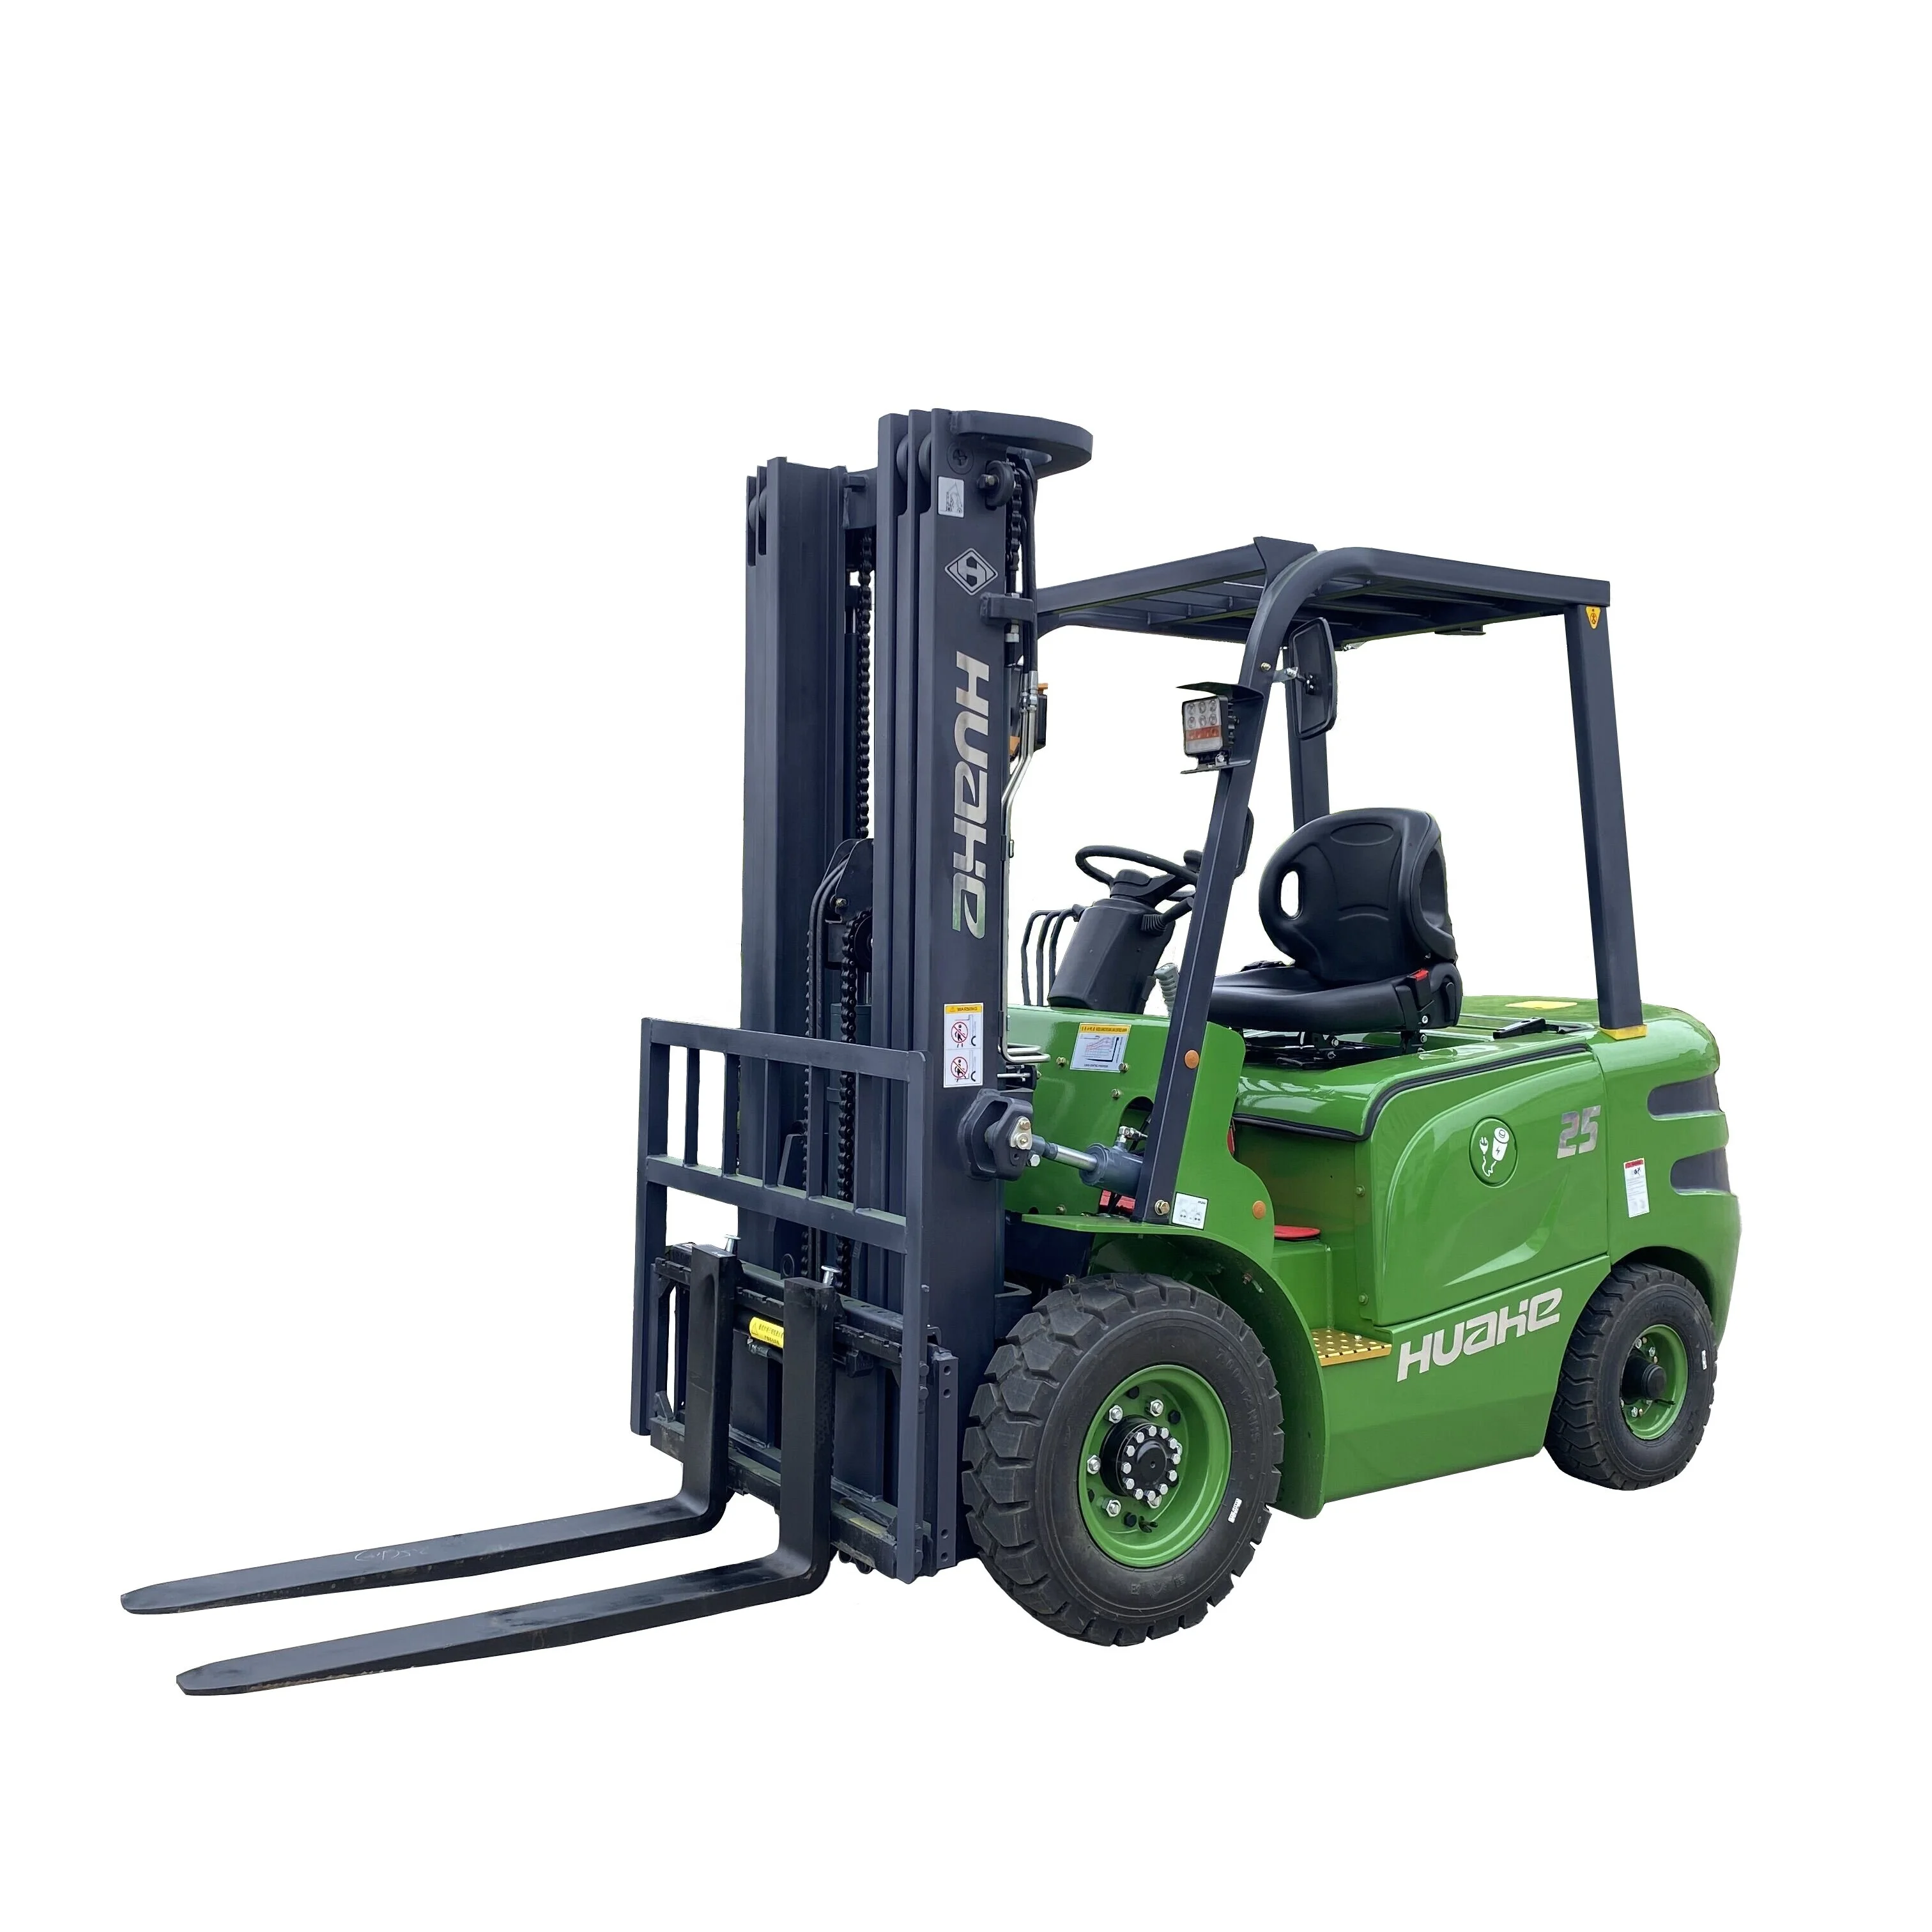
A Huahe, hem introduït la nostra transpaleta elèctrica de litis HEF15S específicament perquè els clients en entorns d'emmagatzematge amb varies torns pagaven els costos ocults de les bateries de plom-àcid: temps d'inactivitat durant la càrrega, mà d'obra per al manteniment de l'aigua i substitució prematura de la bateria. La prima inicial del litis es recupera — però el termini de recuperació varia significativament segons la intensitat del torn i la mida de la flota. Per a operacions d'un sol torn i baixa renda, les bateries de plom-àcid poden seguir sent l'opció racional. Comprendre el vostre propi cicle de treball és el punt de partida.
Es preveu que el mercat de les transpalletes autònomes creixi des de 3.170 milions de USD el 2026 fins a 6.070 milions de USD el 2033 amb una TAC (taxa anual composta de creixement) del 9.7%, segons MarketsandMarkets (juny de 2026). Una projecció independent de The Business Research Company estima que el mercat del 2026 assolirà els 8.760 milions de USD (una xifra més elevada que reflecteix diferents metodologies i definicions d’àmbit), amb una previsió d’arribar als 13.790 milions de USD el 2030, a una TACG de l’11,9 %.
Independentment de la base de referència emprada, el senyal direccional és coherent: la manipulació de materials autònoma està passant de desplegaments experimentals a adquisicions generalitzades.
La recepció de comandes d’automatització d’emmagatzematge, en sentit ampli, recupera força el 2026, amb projeccions de TACG a llarg termini al voltant de l’8 % (Interact Analysis; CFO Dive, 2026).
Convergeixen tres factors:
1. Pressió sobre el mercat laboral. Els operadors qualificats de carretilles elevadores segueixen sent difícils de reclutar i retenir en la majoria de mercats principals. L’automatització redueix la dependència de la disponibilitat d’operadors.
2. Compatibilitat amb bateries de litium-elèctriques. Els AGF (transpaletes guiats automàticament) i els AMR (robots mòbils autònoms) funcionen gairebé exclusivament amb bateries de liti — les corbes de descàrrega previsibles faciliten l’estimació de l’estat de la bateria en sistemes autònoms. L’auge del liti i l’auge de l’automatització no són tendències independents.
3. Reducció del cost dels sensors. El preu dels sistemes LIDAR, de les càmeres de profunditat i del maquinari d’informàtica perifèrica ha baixat significativament durant els darrers quatre anys, cosa que fa que les solucions d’autonomia total siguin accessibles per a magatzems de mida mitjana.
La implantació total d’una flota de transpaletes autònoms continua sent complexa. La integració amb els sistemes WMS (sistemes de gestió de magatzems) ja existents, la modificació de la distribució del terra i la certificació de seguretat generen costos i terminis d’implantació substancials. Per a la majoria de magatzems petits i mitjans, l’automatització parcial — transpaletes conduïdes per persones, però assistides per telemàtica de flota, detecció de proximitat i manipulació semiautomàtica de palets — representa la via més assolible a curt termini.
La pregunta per als gestors de flotes no és «hem d’automatitzar?», sinó «quin segment de la nostra operació és el més adequat per a l’automatització en primer lloc, i quin llindar de ROI justifica la inversió?»
L’informe del Dia Nacional de la Seguretat amb Carregadors Elevadors de 2026, publicat per la MHEDA citant dades del Consell Nacional de Seguretat i de l’Oficina d’Estadístiques del Treball, va registrar 84 morts de treballadors en incidents que van implicar carregadors elevadors, seleccionadors d’ordres o plataformes motoritzades durant el període de mesura més recent — un augment respecte a l’any anterior. Aquesta xifra es corrobora amb la base de dades NSC Injury Facts, que registra el mateix recompte de 84 fatalities per a les dades de 2024.
Un context addicional procedent de l’anàlisi del sector (Voxel AI, març de 2026) assenyala que les morts per accidents amb carregadors elevadors han augmentat aproximadament un 30 % durant els últims anys , una tendència que ha persistit malgrat l’adopció generalitzada de sensors de proximitat, limitadors de velocitat i requisits de certificació per als operadors.
Les dades sobre fatalities indiquen una desconnexió entre les capacitats de l’equipament i la pràctica operativa. Els factors contribuents més habituals esmentats a la bibliografia sobre seguretat inclouen:
Recertificació inadequada dels operadors
Errors a la interacció entre vianants i vehicles
Complaïcia en entorns familiars
Deficiències en la transmissió d’informació entre torns
La seguretat és un sistema, no una característica. Una carretilla elevadora equipada amb sensors d'evitació de col·lisions, operada per un conductor insuficientment format en una zona peatonal sense senyalitzar, no constitueix una operació segura. Els programes eficaços combinen:
1. Protocols d'inspecció prèvia al torn amb signatura documentada
2. Recertificació periòdica (no només inicial) dels operadors — l'OSHA recomana avaluar-los quan es detecta un comportament insegur, després d'un accident o d'un quasi-accident, o quan canvien les condicions operatives
3. Separació física entre zones peatonals i zones de vehicles, fent valer-la mitjançant senyalització i marcatge al sòl
4. Cultura de notificació d'incidents en què els quasi-accidents es registren, no es suprimeixen
Les 84 morts aquest any representen 84 esdeveniments prevenibles. L'equipament existeix per fer aquestes operacions més segures. La bretxa d'implementació és operativa, no tecnològica.
|
Tendència |
Senyal |
Implicació |
|
Creciment del mercat de bateries de liti (TAM anual del 7,7–13,2 %) |
Adopció accelerada |
Avaluar el cost total de propietat (TCO) durant 5–8 anys, no només el preu inicial |
|
Mercat dels transpalets autònoms (CAGR 9,7%) |
La transició cap al corrent principal ja ha començat |
Identifiqueu els punts d’entrada més valuables per a l’automatització |
|
84 morts per transpalets el 2026 |
La bretxa de seguretat persisteix malgrat els avenços tecnològics |
És la disciplina operativa, i no només les actualitzacions d’equipament, la que tanca aquesta bretxa |
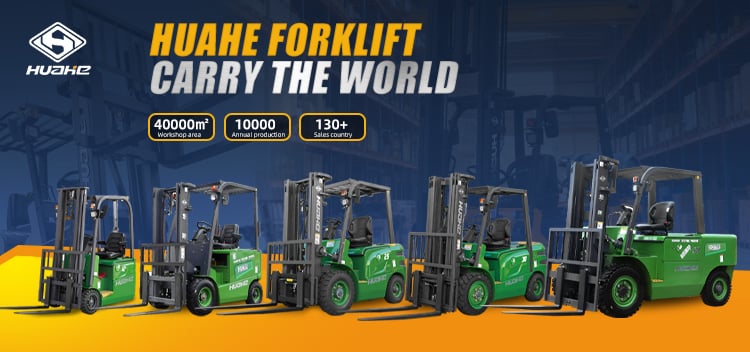
Huahe és un fabricant xinès de transpalets amb més de 15 anys d’experiència productiva en plataformes dièsel, de gas LPG i elèctriques —inclosos models per a terrenys accidentats de 3,5 a 10 tones i la sèrie elèctrica de litis HEF15S. Subministrem clients B2B a l’Àsia Sud-oriental, al Pròxim Orient, a Europa i a l’Àfrica, i tenim certificacions com la CE i la ISO 9001.
Per a orientació en la selecció de flotes, especificacions tècniques o consultes d’exportació, poseu-vos en contacte directament amb el nostre equip.
Fonts de dades: Fortune Business Insights (agost 2026) | MarketsandMarkets (juny 2026) | Coherent Market Insights (juny 2026) | MHEDA / Consell Nacional de Seguretat (2026) | Aplicació d’inspecció de vehicles pesants (maig 2026) | Interact Analysis | CFO Dive (2026)
Aquest article reflecteix dades de mercat disponibles públicament fins al setembre de 2026. Les previsions de mercat comporten una incertesa inherent i s’han d’avaluar juntament amb els informes de font primària.
 Notícies destacades
2026-04-20
2026-04-15
2026-02-02
2026-01-28
2026-01-16
2026-10-16
Copyright © 2026 by ZHEJIANG HUAHE FORKLIFT CO.,LTD — POLÍTICA DE PRIVACITAT

 EN